
Истоки: крах субъективного андеррайтинга и первые балльные карты
На протяжении XIX и первой половины XX в. кредитная оценка опиралась на репутационные досье бюро вроде Mercantile Agency Льюиса Тэппена (1841, позднее Dun & Bradstreet) и Retail Credit Company (1899, будущий Equifax), а инспекторы судили по правилу «трёх C»: характер (character), платёжеспособность (capacity) и капитал (capital). Рост рассрочки и посылочной торговли в 1930–1940-е гг. сделал ручной разбор анкет слишком медленным, дорогим и неровным по качеству между филиалами.
Торговый дом Spiegel в 1934 г. и Элдон Уондерлик для Household Finance Corporation в 1946 г. ввели первые балльные таблицы, однако научный прорыв совершил экономист Дэвид Дюран в монографии «Факторы риска в потребительском кредитовании в рассрочку» (NBER, 1941), применив линейный дискриминантный анализ Рональда Фишера (1936) для строгого разделения надёжных заёмщиков и неплательщиков.
Воплотили теорию инженер Билл Фэйр и математик Эрл Айзек из Стэнфордского исследовательского института (SRI). В 1956 г., вложив по 400 долларов (800 долларов капитала), они открыли в калифорнийском Сан-Рафеле компанию Fair, Isaac and Company, арендуя ночное время на мейнфрейме Standard Oil of California. Из полусотни крупнейших кредиторов, которым они предложили заменить интуицию статистикой, большинство ответило отказом. Первым клиентом стала American Investment Company (1958), за ней последовали сеть Montgomery Ward (1963) и банки — пионеры кредитных карт вроде Wells Fargo и Bank of America.
Механизм расчёта: от дискриминантного анализа к шкале FICO 300–850
В отличие от экспертных таблиц 1930–1940-х гг. с произвольными баллами, статистический скоринг калибрует веса признаков по историческим выборкам, вычисляя вероятность просрочки от 90 дней и более в ближайшие 24 месяца. До конца 1980-х гг. Fair Isaac строила закрытые карты под анкеты отдельных банков (заявочный скоринг), постепенно дополняя дискриминантный анализ линейным программированием и логистической регрессией. Однако индивидуальные модели не позволяли инвесторам рынка секьюритизации сравнивать качество ссуд разных банков.
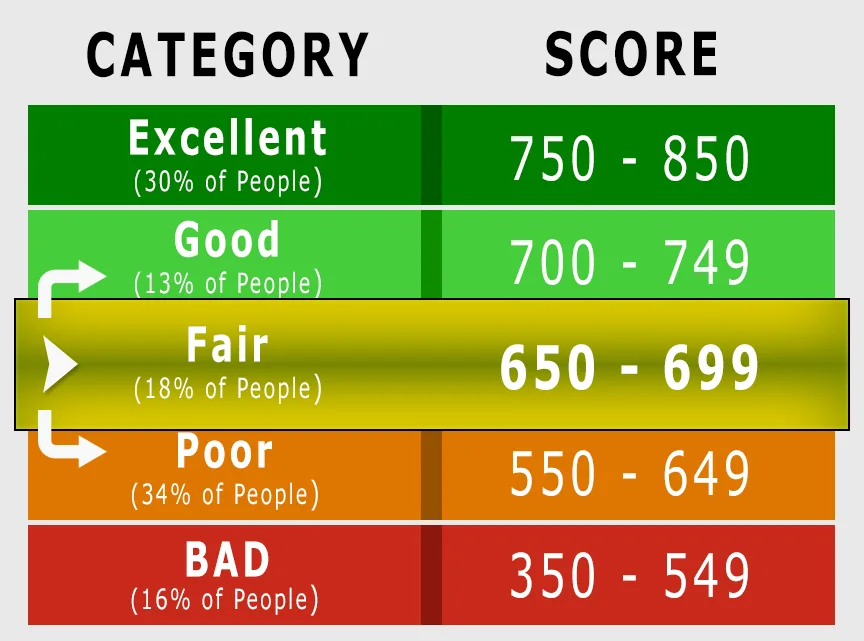
Революция произошла в 1989 г.: Fair Isaac совместно с тремя национальными бюро США — Equifax, TransUnion и TRW (будущей Experian) — выпустила универсальный общебюрошный балл FICO Score в диапазоне от 300 до 850 (отраслевые версии для автокредитов и карт используют шкалу 250–900; медианный балл в США в 2006 г. достигал 723). Для защиты конкурентных брендов бюро продавали единый алгоритм под своими именами: Equifax с 1989 г. — как Beacon, TransUnion — как Empirica, а TRW — как индекс риска Fair Isaac. Модель опирается на пять групп факторов кредитной истории (не учитывая размер дохода, профессию и трудовой стаж): платёжная дисциплина (~35 %), долговая нагрузка и использование лимитов (~30 %), длительность истории (~15 %), новые заявки (~10 %) и разнообразие кредитов (~10 %).
Экономический, правовой и социальный переворот в кредитовании
Победу скоринга над субъективным мнением инспекторов закрепили и экономика карт, и федеральные законы США. Массовый выпуск револьверных кредитных карт в 1960–1970-е гг. требовал мгновенного ответа в магазине, а расследования Конгресса выявили предвзятость клерков к женщинам и меньшинствам. Закон о справедливой кредитной отчётности (FCRA, 1970) стандартизировал досье бюро, а Закон о равных кредитных возможностях (ECOA, 1974) и Положение B ФРС запретили дискриминацию по полу, расе, брачному статусу и возрасту, придав особый правовой статус «эмпирически выведенным и статистически обоснованным» скоринговым системам.
Превратившись в юридический щит банков, модель FICO получила рыночную монополию в 1995 г., когда ипотечные агентства Fannie Mae и Freddie Mac утвердили её для оценки ссуд, упаковываемых в ипотечные облигации (MBS). Для граждан скоринг открыл доступ к ссудам без личных связей и принёс дифференцированные процентные ставки по уровню риска (risk-based pricing). Оборотной стороной стали проблема «тонких досье» (отказ клиентам без кредитного прошлого), закрытость весов и переоценка числовых баллов при секьюритизации субпрайм-ипотеки до кризиса 2007–2008 гг., после чего Закон Додда — Франка (2010) обязал раскрывать балл при отказе или ухудшении условий ссуды.
Эволюция: борьба стандартов, антифрод и альтернативные данные
Методология вышла далеко за рамки выдачи ссуд: появились поведенческий скоринг для динамического управления лимитами, коллекторский скоринг для возврата долгов и нейросетевой антифрод-скоринг карточного мошенничества, запущенный Fair Isaac в начале 1990-х гг. Скоринговые баллы проникли в автострахование, аренду жилья и кадровые проверки. Чтобы уйти от лицензионной зависимости от FICO, три бюро США пытались продвигать собственные индексы (Equifax RISK, Experian PLUS), а в 2006 г. учредили совместную модель VantageScore, но привязка рынка MBS к FICO десятилетиями сдерживала конкурентов.
За пределами США сложились разные архитектуры: в Великобритании нет единого общенационального балла (банки обучают закрытые модели логистической регрессии под надзором FCA и ICO), в Германии действует Schufa, в Индии с 2001 г. — шкала CIBIL (300–900), в Бразилии — Serasa Experian (0–1000), в Китае — платформенные рейтинги вроде Sesame Credit, а в России скоринг строится на базе БКИ и внутрибанковских данных. Современное поколение моделей дополняет классическую регрессию методами CART, CHAID, случайных лесов и градиентного бустинга, а также альтернативными данными (платежи за связь, ЖКХ и открытый банкинг), сокращая долю «невидимых» заёмщиков.