
Происхождение: хартия 1602 года и кризис «предкомпаний»
Элементы долевой собственности встречались задолго до XVII века: исследователи (в частности Ульрика Малмендьер) указывают на римские товарищества откупщиков (societates publicanorum) с обращаемыми долями (partes), на итальянские государственные займы эпохи Ренессанса и на вексельно-товарные собрания в Брюгге, Антверпене (1531) и Лионе (1548). Однако именно в Нидерландах на рубеже XVI–XVII столетий сошлись экономический и геополитический вызовы, породившие современную публичную корпорацию. В 1590-е годы разрозненные купеческие консорциумы — так называемые «предкомпании» (voorcompagnieën) — отправляли разрозненные экспедиции за пряностями в Индонезию. Острая конкуренция вздувала закупочные цены в Азии, обрушивала расценки в Европе и оставляла отдельные эскадры уязвимыми перед португальскими и испанскими военными флотами в годы Восьмидесятилетней войны.
Чтобы сломить габсбургскую монополию и укрепить бюджет Республики, великий пенсионарий Йохан ван Олденбарневелт и Генеральные штаты 20 марта 1602 года утвердили устав Объединённой Ост-Индской компании (Vereenigde Oostindische Compagnie, VOC). Шесть региональных палат (Амстердам, Зеландия, Делфт, Роттердам, Хорн, Энкхёйзен) получили 21-летнюю монополию на торговлю к востоку от мыса Доброй Надежды и квазигосударственные полномочия — строить крепости, чеканить монету, содержать армию и заключать договоры. Открытая в августе 1602 года публичная подписка собрала беспрецедентный для своего времени уставный капитал свыше 6,4 миллиона гульденов, объединив более тысячи пайщиков — от богатейших регентов до ремесленников и домашней прислуги.
Механизм постоянного капитала и победа над однорейсовыми паями
Предшествующие формы финансирования — средневековые морские комменды, семейные банки и первые экспедиции английской Ост-Индской компании — страдали структурным пороком: капитал вносился лишь на один рейс. После возвращения кораблей товар распродавался, суда и склады переходили в наличность, а компания распускалась. В долгосрочной океанской экспансии такая модель неизбежно проигрывала из-за невозможности планировать многолетнее содержание верфей, факторий и военных эскадр.
Революционная инновация VOC состояла в блокировке постоянного капитала: учредители закрыли акционерам право требовать возврата пая из кассы компании (сперва на десятилетний период, а фактически — бессрочно с 1612 года). Взамен устав закрепил свободное право отчуждать свою долю третьему лицу. Поскольку физические сертификаты акций на предъявителя ещё не использовались, права собственности фиксировались в именных бухгалтерских гроссбухах компании, а перерегистрация сопровождалась записью у клерков палат. Именно это техническое условие породило постоянный вторичный рынок:
- Концентрация торгов: с амстердамских мостов (Nieuwe Brug) маклеры перешли в специализированное здание Амстердамской биржи, спроектированное архитектором Хендриком де Кейсером и открытое в 1611 году.
- Срочные инструменты и арбитраж: уже к 1609 году сформировались форвардные контракты на будущую поставку акций и первые опционы; в 1609 году бывший директор VOC Исаак ле Мер организовал первую в истории задокументированную кампанию «игры на понижение» (коротких продаж), вынудив Генеральные штаты в 1610 году впервые законодательно ограничить сделки «без покрытия».
- Ликвидность и ценообразование: биржевой курс стал мгновенным барометром успеха экспедиций, позволяя мелким и крупным инвесторам диверсифицировать риски и оценивать будущие дивиденды.
Влияние на финансы, колониальную экспансию, войны и право
Синтез акционерного общества и биржи дал Республике Соединённых провинций решающее финансовое преимущество: крошечное государство с населением менее двух миллионов человек сумело мобилизовать долгосрочные сбережения общества и выдержать морское соперничество с колоссальной Испанской империей. Постоянный капитал превратился в универсальный насос для финансирования судоходства, железных дорог, банков и тяжелой промышленности следующих веков, сделав участие в капитале крупных предприятий доступным даже для средних слоёв.
Одновременно возникла новая культура финансовых спекуляций и корпоративного конфликта. Между мелкими держателями акций и закрытой коллегией семнадцати директоров VOC (Heeren XVII) развернулась борьба за раскрытие отчётности и размер дивидендов. Философию и психологию нового биржевого мира первым подробно описал амстердамский купец Жозеф де ла Вега в знаменитом диалоге «Смятение смятений» (1688), показав, как слухи, нетерпение толпы и рыночные манипуляции движут котировками. По мере распространения акционерной модели по Европе вспыхнули первые системные финансовые кризисы — крах Компании Южных морей в Великобритании и Миссисипской компании Джона Ло во Франции в 1720 году. Реакцией британского парламента стал знаменитый «Акт о пузырях» (Bubble Act 1720), на целое столетие ограничивший создание новых акционерных обществ без специальной королевской хартии.
Эволюция: от биржевых ям и колониальных монополий к электронным торгам
После 1720 года биржевая модель окрепла в Лондоне, где отстранённые от Королевской биржи брокеры обосновались в кофейнях на Эксчейндж-Элли (списки котировок Джона Кастейнга в кофейне Джонатана с 1698 года), и в молодом США, где 17 мая 1792 года 24 брокера подписали Баттонвудское соглашение под платаном на Уолл-стрит, положив начало Нью-Йоркской фондовой бирже. В XIX веке биржи финансировали железные дороги, телеграф и тяжелую промышленность; на срочных рынках возникли ликвидационные товарные кассы (первая — в Гавре в 1882 году), гарантировавшие исполнение фьючерсных контрактов.
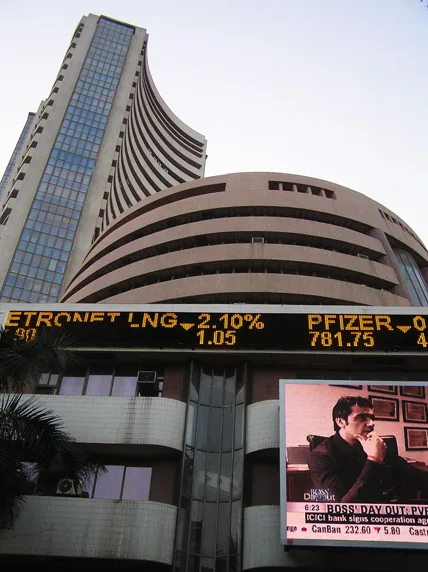
Модель охватила весь мир: в 1875 году индийские маклеры основали будущую Бомбейскую фондовую биржу, а в Российской империи к 1917 году действовало семь товарно-фондовых бирж во главе с Петербургской (закрытых в 1917–1918 гг. и возрождённых в 1990-х). На рубеже XX–XXI веков биржи прошли через демутуализацию (ASX 1998, Nasdaq 2002, NYSE 2005), внедрили коды ISIN и заменили голосовые ямы электронными платформами (как система BOLT в Мумбаи в 1995 г.), сохранив базовую конструкцию 1602 года.