
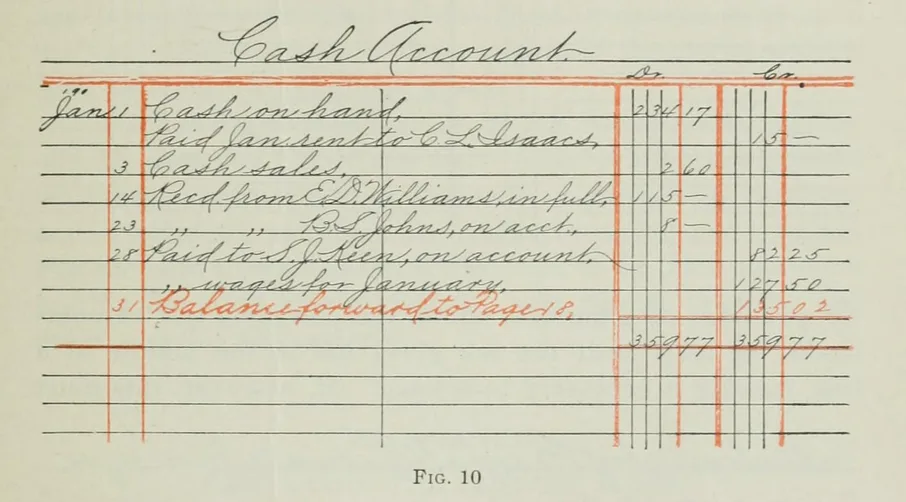
Происхождение: от флорентийских гроссбухов к трактату Луки Пачоли
Элементы парного учёта возникали в разных цивилизациях — исследователи отмечают их в узелковом письме кипу инков и корейском купеческом счетоводстве эпохи Корё (XI–XII вв.). Однако классическая европейская система двойной бухгалтерии сложилась в результате коммерческой революции в городах-государствах Северной Италии. Самые ранние фрагменты дебет-кредитной систематизации датируются 1211 годом и принадлежат флорентийским менялам, работавшим на болонских ярмарках. Полноценная двойная запись прослеживается в сохранившихся книгах флорентийского купца Аматино Мануччи, который в 1299–1300 годах вёл счета провансальского филиала компании Джованни Фарольфи в Салон-де-Прованс, а старейшим образцом государственного применения стали счётные книги казначеев Генуэзской республики (Massari) 1340 года.
Долгое время приёмы передавались лишь в цеховой выучке. Первую известную рукописную главу о двойной бухгалтерии составил в 1458 году дубровницкий купец и неаполитанский дипломат Бенедетто Которульи в трактате Della mercatura e del mercante perfetto («О торговле и совершенном купце»), однако рукопись была напечатана лишь в 1573 году в сокращённом виде. Решающий прорыв совершил францисканский монах и математик Лука Пачоли (соратник Леонардо да Винчи), включивший в труд Summa de arithmetica, geometria, proportioni et proportionalità (Венеция, 1494) отдельный «Трактат о счетах и записях» (Particularis de computis et scripturis). Поддержку публикации обеспечили венецианские типографы и торговый патрициат, заинтересованный в едином стандарте надзора за дальними факториями.
Механизм двойной записи и поражение одностороннего учёта
Описанный Пачоли «венецианский способ» (alla veneziana) опирался на строгую связку трёх книг — памятного мемориала (Memoriale), хронологического журнала (Giornale) и Главной книги счетов (Quaderno). Каждая хозяйственная операция переводилась в единый денежный измеритель и заносилась дважды: по дебету (левая сторона) одного счёта и по кредиту (правая сторона) корреспондирующего счёта, постоянно сохраняя балансовое тождество Активы = Обязательства + Капитал (нулевое совокупное сальдо оборотов).
В классической литературе (от Энциклопедического словаря Брокгауза и Ефрона до трудов Я. В. Соколова) подробно объяснено, почему двойная бухгалтерия вытеснила простую (одностороннюю) и смешанную запись:
- Разрыв между количеством и стоимостью: простая бухгалтерия учитывала наличность, долги и натуральные остатки товаров порознь («сто пудов сахара не равняются ста рублям»), не позволяя точно определить прибыль без сплошной натуральной ревизии склада.
- Автоматический контроль арифметики: в одностороннем учёте случайное пропущенное списание оставалось незаметным, тогда как пробный баланс двойной записи мгновенно сигнализировал о расхождении суммы дебетов и кредитов.
- Прозрачность источников капитала: парные проводки показывали не только состав имущества, но и то, возникло ли оно за счёт собственной прибыли или заёмного обязательства.
При этом методологи напоминают об ограничениях метода: равенство баланса само по себе не уберегает от полного пропуска операции, её повторного внесения, отнесения суммы на неверный счёт или искажения реальной стоимости активов высокой инфляцией.
Влияние на экономику, право, торговлю и культуру доверия
Венецианская система изменила саму природу предприятия: выделение самостоятельных счетов капитала, прибылей и убытков позволило отделить деловой оборот от семейного кошелька купца, оценивать доходность отдельных морских рейсов и управлять многофилиальными империями (банком Медичи, домом Фуггеров, Ост-Индскими компаниями, Банком Англии) без постоянного личного присутствия главы фирмы. На крупнейших ярмарках Европы — в Шампани, Лионе и Антверпене — ведение книг по двойной системе стало обязательным условием допуска участников к торгам.
Глубоким оказался и культурно-правовой сдвиг. В ментальности раннего Нового времени уравновешенные столбцы дебета и кредита ассоциировались с «весами правосудия и соразмерностью Божьего мира». Купец, предъявлявший в суде безупречно сбалансированный гроссбух, получал презумпцию честности, что укрепило европейское понятие объективного, проверяемого «современного факта». Вместе с тем история фиксирует и тёмную сторону инструментария: в XVI–XVIII веках трансатлантические работорговцы заносили порабощённых людей в те же балансовые регистры в качестве обезличенных активов.
Эволюция: от венецианской школы к МСФО и цифровой автоматизации
После 1494 года трактат Пачоли породил общеевропейскую школу учёта. В 1525 году итальянец Джованни Антонио Тальенте ввёл в оборот термины «двойная запись» и «двойная бухгалтерия» (лишь позднее в быту исказившиеся до обозначения теневых манипуляций). Доменико Манцони, Джероламо Кардано и фламандский математик Симон Стевин (перенёсший метод в государственные финансы Республики Соединённых провинций) превратили практическое ремесло в научную дисциплину. В Россию двойная запись начала проникать во второй половине XVIII века через внешнеторговые конторы и утвердилась в первой половине XIX века. Позднее сформировались три крупные школы классификации счетов: британская (реальные, личные и номинальные счета), американская (на базе балансового уравнения) и немецкая (разделение балансовых счетов Bestandskonten и счетов результата Erfolgskonten). Появился бухгалтерский приём красного сторно, заменяющий отрицательные числа при исправлении ошибок, а в XX–XXI веках логика равновесия 1494 года стала математическим ядром Международных стандартов финансовой отчётности (МСФО) и цифровых ERP-систем, автоматически разносящих миллионы транзакций по корреспондирующим регистрам.