
Происхождение: от ресторанного счёта Diners Club к банкомату в Энфилде
Закрытые металлические пластины и картонные книжечки американских отелей, универмагов и сетей АЗС существовали в первой половине XX века, но действовали исключительно внутри одной торговой сети. Переход к универсальному межотраслевому инструменту произошёл в эпоху послевоенного «торгового бума» в США. В 1950 году предприниматель Фрэнк Макнамара и юрист Ральф Шнайдер основали систему Diners Club — первую независимую расчётную карту (первоначально картонную), принимавшуюся в десятках ресторанов Нью-Йорка с обязательным ежемесячным погашением долга. Уже в 1951 году первые банковские карты выпустили нью-йоркский Long Island Bank и Franklin National Bank, а в Европе — британская компания Finders Services.
Решающий шаг к массовому рынку совершил калифорнийский Bank of America, проведя 18 сентября 1958 года дерзкий эксперимент в городе Фресно: банк разослал по почте около 60 тысяч уже активированных карт BankAmericard с заранее одобренным возобновляемым (револьверным) кредитным лимитом. Несмотря на первоначальную волну хищений и просрочек, массовая эмиссия решила проблему двустороннего рынка — привлекла одновременно и держателей, и торговцев. Позднее лицензирование схемы другим банкам породило альянс National BankAmericard Inc. (1970, с 1976–1977 гг. — VISA), в ответ на что конкурирующие банки в 1966 году создали Interbank Card Association и бренд Master Charge (с 1979 г. — MasterCard).
Параллельно автоматизировалась выдача наличных, призванная освободить клиентов от жёстких часов работы банковских отделений. 27 июня 1967 года британский банк Barclays установил в лондонском Энфилде первый в мире действующий банкомат конструкции изобретателя Джона Шепарда-Баррона (фирма De La Rue): автомат считывал бумажные ваучеры со следовой меткой углерода-14 и проверял четырёхзначный ПИН-код. В сентябре 1969 года Chemical Bank запустил в Нью-Йорке банкомат (ATM) для карт с магнитной полосой, а в 1972 году Lloyds Bank представил систему Cashpoint с прямой онлайн-связью с сервером банка.
Механизм носителей и победа стандартизированного пластика над чеками
Главными соперниками карт в середине XX века выступали бумажные чековые книжки, дорожные чеки и локальные сберегательные книжки. Обслуживание чеков требовало трудоёмкого клиринга, физического пересылания бумаги и несло высокий риск подделок и необеспеченных трат. Картонная карта Diners Club, в свою очередь, быстро изнашивалась и требовала ручного импринтинга с телефонной авторизацией. Универсальный пластик победил благодаря последовательной стандартизации трёх уровней технологии:
- Единый физический формат: поливинилхлоридная пластина международного стандарта ISO 7810 ID-1 (85,6 × 53,98 мм) обеспечила износостойкость и совместимость с терминалами и банкоматами по всему миру.
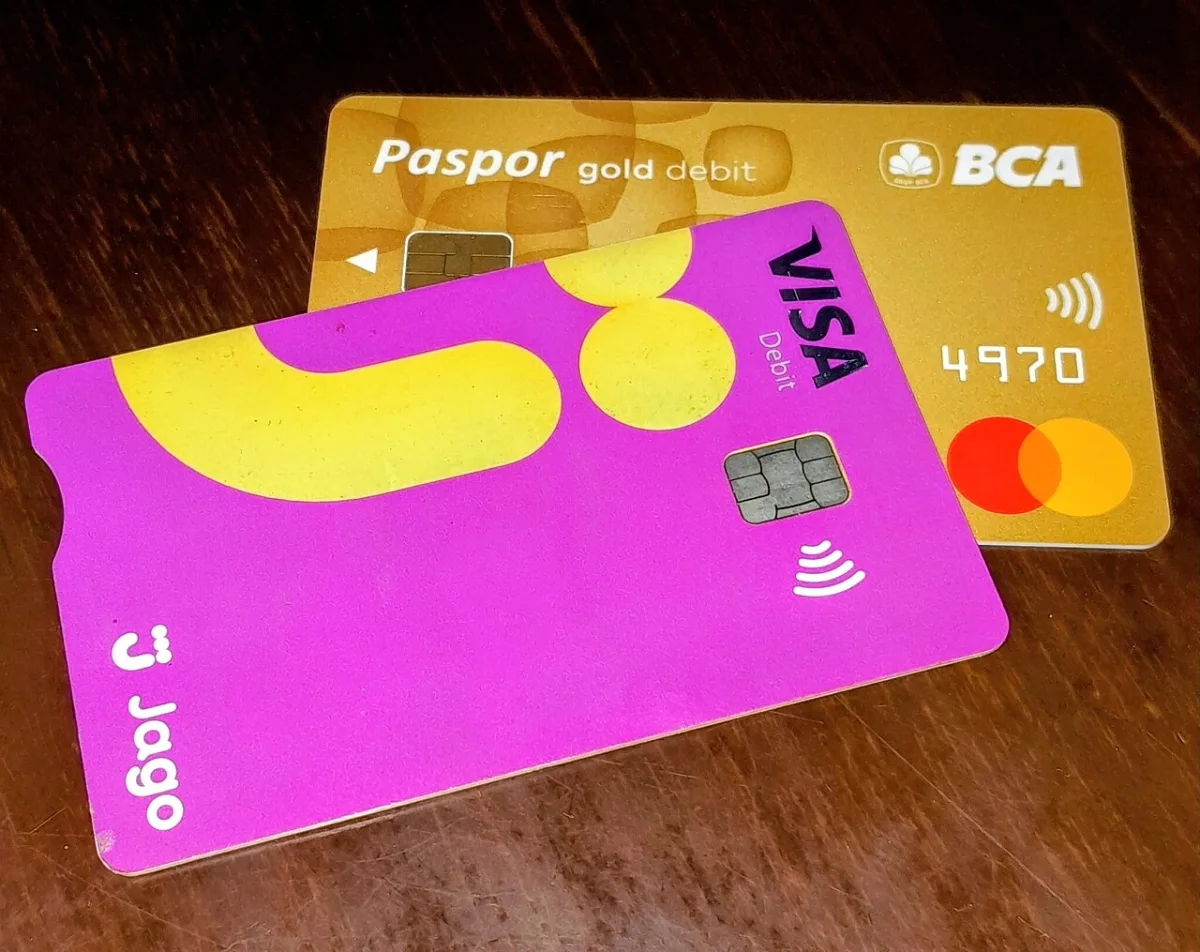
- Машиносчитываемые носители и чип: магнитная полоса начала 1970-х (коммерческие терминалы Air Travel Card с 1971 г.) автоматизировала чтение реквизитов, а когда массовый «скимминг» сделал её уязвимой, индустрия перешла на изобретение француза Ролана Морено (патент 1974 г.): в 1996 году Europay, MasterCard и VISA утвердили единый микрочиповый стандарт EMV с криптографической защитой каждой транзакции.
- Экономика четырёхсторонней модели: комиссия торговой точки банку-эквайеру (около 1–2 %) заменяла издержки на инкассацию и кассиров, финансируя круглосуточные межбанковские сети банкоматов (Cirrus, Plus).
Влияние на потребление, банковскую сеть, безопасность и право
Банковские карты радикально перестроили повседневный быт и архитектуру банковского бизнеса: возобновляемый кредит с льготным периодом подстегнул розничную и интернет-торговлю, избавил путешественников от вывоза наличных через таможню и позволил банкам расширяться без строительства густой сети отделений (хотя агрессивная почтовая рассылка при отсутствии узнаваемости бренда не раз приводила к неблагоприятному отбору заёмщиков). Оборотной стороной удобства стал рост теневой индустрии кардинга, появление протоколов 3-D Secure, одноразовых SMS-паролей и усиление цифровой прослеживаемости трат граждан для налоговых и правоохранительных органов.
В СССР и России карточный рынок развивался обратным путём по сравнению с США: не от кредита, а от дебетовых «зарплатных проектов». Первые карты появились в СССР в июле 1988 года, а первая российская транзакция по карте Visa (Кредобанк) состоялась 21 сентября 1991 года в Москве. Если в 2006 году свыше 90 % карт использовались главным образом для обналичивания в банкоматах, то к 2023 году картами владели 97 % граждан. После санкционных блокировок 2014 года на основании Федерального закона № 161-ФЗ «О национальной платёжной системе» (глава 4.1) была создана Национальная система платёжных карт (НСПК) и национальный платёжный инструмент «Мир» для обеспечения бесперебойности внутренних расчётов.
Эволюция: от эмбоссированного пластика к бесконтактным платежам и цифровым токенам
С конца XX века интерфейс карты стремительно утрачивал жёсткую привязку к физическому контакту и самому пластику. В 1991 году стартовала всемирная дебетовая сеть Maestro, в 2000 году появились беспроводные POS-терминалы на базе GPRS и радиоканалов, а с испытаний технологии PayPass (2002) и единого соглашения VISA и MasterCard (2005) массово распространилась бесконтактная оплата NFC. В XXI веке на смену пластиковой карточке приходят виртуальные карты для электронной коммерции, криптографическая токенизация в смартфонах и системы мгновенных межбанковских платежей по QR-коду, развивающие базовую архитектуру удалённого доступа к банковскому счёту, заложенную в 1950–1967 годах.