
Коммерциализация сети 1994 года и первые попытки расчётов
До середины 1990-х научная сеть NSFNET запрещала торговлю, а пластиковые карты требовали физического прокатывания или считывания в POS-терминале (Card-Present). Перелом наступил в августе 1994 года: 11 августа стартап NetMarket Дэна Кона провёл первую зашифрованную онлайн-покупку (диск Стинга Ten Summoner’s Tales за 12,48 доллара с шифрованием карты Visa через PGP), а сеть Pizza Hut запустила пилотный веб-заказ PizzaNet. Решающим технологическим ключом, открывшим дорогу Amazon и eBay в 1995 году, стал протокол SSL от Netscape (1994), защитивший канал между браузером и магазином.
Пока крупные банки опасались сетевого мошенничества, венчурные фонды в 1994 году профинансировали ряд альтернатив: First Virtual (подтверждение через VirtualPIN и e-mail без ввода карты на сайте), программные шлюзы CyberCash и проект криптографа Дэвида Чаума DigiCash, выпустивший анонимную электронную наличность (ecash). На постсоветском пространстве из-за низкого проникновения пластиковых карт в 1990-е долго доминировали наличные терминалы и электронные кошельки, а пионером онлайн-процессинга выступила созданная банком «Платина» система CyberPlat: 18 марта 1998 года она провела первую коммерческую транзакцию в Рунете (для «Гарант-Парка»), а 12 августа 1998 года — первое пополнение мобильной связи «Билайн» с электронной подписью. Позднее рынок эквайринга охватил ведущие российские банки («Сбербанк», «Альфа-Банк», «Тинькофф», «Русский Стандарт» и др.), а в Беларуси в 2010 году его запустили «Приорбанк» и WEBPAY.
Архитектура шлюза, крах протокола SET и победа компромиссного 3-D Secure
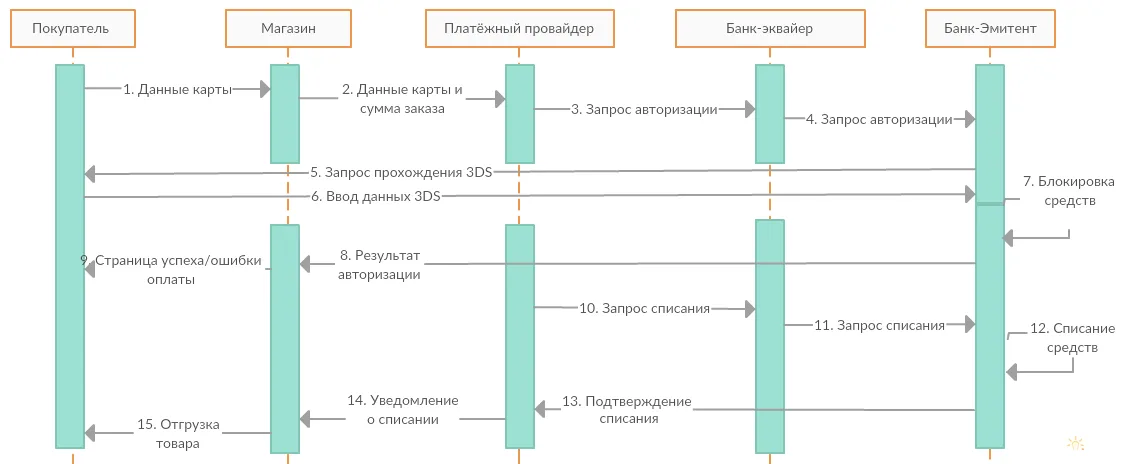
Интернет-эквайринг работает без физического терминала в режиме отсутствующей карты (Card-Not-Present), позволяя расплачиваться в том числе виртуальными картами без пластикового носителя. Цепочка транзакции включает несколько ступеней: после переадресации с витрины на платёжную форму покупатель вводит номер, срок действия и код CVV2/CVC2, шлюз или агрегатор передаёт запрос банку-эквайеру, тот через международную или национальную платёжную систему (Visa, Mastercard, UnionPay, «Мир») связывается с банком-эмитентом для фрод-мониторинга, проверки 3DS и остатка, после чего клиринговое списание возвращается по цепочке уведомлением в магазин. При этом крупным ритейлерам выгоднее прямое подключение к нескольким банкам-эквайерам для экономии на процентах, а малому бизнесу проще работать через платёжный агрегатор, компенсирующий свою наценку оптовыми скидками от банков.
Победу этой модели обеспечил крах двух амбициозных конкурентов конца 1990-х. Электронная наличность DigiCash обанкротилась в 1998 году из-за отсутствия сетевого эффекта и опасений регуляторов по поводу анонимных платежей. Одновременно провалился криптографический стандарт SET (Secure Electronic Transaction, 1996) от Visa, Mastercard, IBM, Microsoft и Netscape: он скрывал номер карты даже от магазина, но требовал установки тяжёлых кошельков и сертификатов на ПК каждого покупателя, убивая конверсию.
Решением стал лёгкий браузерный протокол 3-D Secure (3DS), объединивший домены эквайера, эмитента и платёжной сети (бренды Verified by Visa и Mastercard SecureCode). Главным стимулом стал юридический перенос ответственности (liability shift): после проверки одноразовым паролем убыток от мошенничества переходил с продавца на банк-эмитент. А потери свыше 750 млн долларов от кардинга в 1998–1999 годах заставили платёжные системы в декабре 2004 года утвердить единый стандарт безопасности PCI DSS v1.0.
Финтех-переворот PayPal, экономика подписок и битвы агрегаторов
Прорывом доверия между незнакомыми продавцами и покупателями стал сервис PayPal: основанная в 1998 году Максом Левчиным и Питером Тилем компания Confinity в 2000 году объединилась с X.com Илона Маска, переориентировалась на переводы по e-mail и в 2002 году была куплена eBay за 1,5 млрд долларов. Интернет-эквайринг радикально расширил инструментарий торговли: появились оплата в один клик (сохранение токена карты), холдирование (временная заморозка средств до проверки наличия товара без долгого межбанковского возврата), инвойсинг по e-mail и SMS, передача паспортных данных в «длинной записи» для авиабилетов и рекуррентные списания, создавшие всю экономику SaaS-подписок и стриминга.
Вместе с тем технология породила постоянную гонку против кардеров, проблему оспариваемых платежей (чарджбэков) при недоставке товара и жёсткие корпоративные схватки: так, в России в 2000-е годы сформировались крупные шлюзы Assist и ChronoPay, чьё соперничество за эквайринг «Аэрофлота» в 2010–2011 годах обернулось громким делом о DDoS-атаках и ускорило консолидацию рынка вокруг крупнейших банков.
От EMV 3DS 2.0 и токенизации к API-платформам и быстрым платежам
Рост покупок со смартфонов выявил неудобство всплывающих окон и статичных паролей раннего 3DS. С 2015–2016 годов консорциум EMVCo внедрил стандарт EMV 3-D Secure (3DS 2.0) с фоновой оценкой более сотни параметров (от цифрового отпечатка устройства и IP-адреса до истории доставки): добросовестная покупка проходит бесшовно (frictionless), а код или биометрия запрашиваются только при риске, что легло в основу европейских правил SCA (PSD2).
Параллельно отрасль перешла к ориентированным на разработчиков API-шлюзам (Stripe), токенизированным мобильным кошелькам (Apple Pay, Google Pay, Mir Pay), скрывающим реальный номер карты, а также к национальным системам мгновенных межбанковских расчётов по QR-кодам (например, российская СБП) и сервисам рассрочки BNPL, бросающим прямой вызов традиционным комиссиям карточных сетей.