
Криптографические предшественники и кризис доверия 2008 года
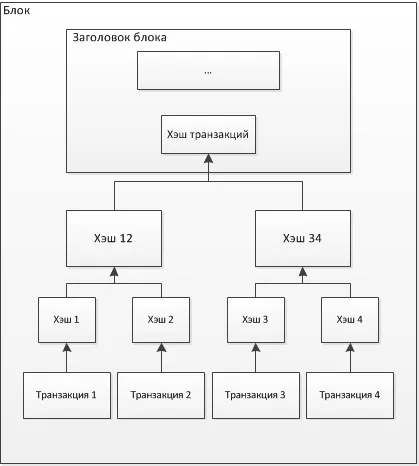
Технология блокчейн возникла на стыке академической криптографии 1980–1990-х годов и попыток движения шифропанков создать независимые цифровые деньги. Распределённый протокол для взаимно недоверяющих групп впервые предложил американский криптограф Дэвид Чаум в диссертации 1982 года, а в 1989 году он основал компанию DigiCash со «слепыми подписями» для анонимных платежей. Однако DigiCash опиралась на центральный сервер банка-эмитента: эта уязвимость перед регуляторами и неготовность торговых банков привели компанию к банкротству в 1998 году. В 1991 году математики Стюарт Хабер и У. Скотт Сторнетта описали криптографическую цепь временны́х меток для защиты документов от подделки задним числом, а в 1992 году с Дэйвом Бейером добавили дерево хешей (дерево Меркла); их компания Surety с 1995 года еженедельно публиковала корневой хеш в газете The New York Times.
Недостающим звеном стала оплата вычислениями: в 1992 году Синтия Дворк и Мони Наор, а в 1997 году Адам Бэк (система Hashcash) предложили доказательство вычислительной работы для защиты от спама. Ранние схемы цифровых денег b-money (Вэй Дай) и Bit Gold (Ник Сабо) не смогли решить задачу синхронизации открытой сети без центрального арбитра. Катализатором синтеза выступил мировой финансовый кризис 2008 года. 31 октября 2008 года разработчик или группа под псевдонимом Сатоси Накамото опубликовала работу «Bitcoin: A Peer-to-Peer Electronic Cash System», а 3 января 2009 года сгенерировала первичный (genesis) блок, вшив в его служебное поле заголовок британской газеты The Times от того же дня: «Chancellor on brink of second bailout for banks» — одновременно отметку времени и манифест против спасения банков за счёт эмиссии.
Хеш-цепочка, консенсус и дилемма частных реестров
Технически блокчейн представляет собой реплицируемый журнал в виде связного списка блоков. Каждый блок объединяет транзакции (свёрнутые в дерево Меркла), временну́ю метку и криптографический хеш SHA-256 заголовка предыдущего блока. Изменение записи в одном блоке нарушает контрольные суммы всех последующих звеньев цепи, а полные копии реестра хранятся на множестве равноправных узлов P2P-сети. Каждая цифровая монета описывается Накамото как цепь асимметричных цифровых подписей, связывающая текущий платёж с предыдущей неизрасходованной транзакцией.
Прорывом стал синтез хеш-цепи с экономически мотивированным консенсусом Proof-of-Work: чтобы добавить блок, майнеры перебором подбирают параметр nonce для получения хеша ниже порога сложности, автоматически пересчитываемого каждые 2016 блоков ради сохранения среднего интервала около десяти минут. При одновременном появлении конкурирующих ветвей истинной признаётся цепь с наибольшими совокупными вычислительными затратами, а отсечённые блоки («сироты») теряют подтверждение. Для практической необратимости перевода обычно ожидают шесть новых блоков поверх транзакции; чтобы переписать историю («атака 51%»), злоумышленник должен превзойти мощность всей остальной сети.
С 2014–2016 годов банковские консорциумы и государства (R3 Corda, Hyperledger, пилотные земельные реестры в Швеции, Грузии, Гондурасе, а в России — платформа Exonum и центр «Блокчейн-коммуна» 2017 года) пытались отделить структуру блоков от криптовалют в закрытых «частных» и «консорциумных» распределённых реестрах (DLT) без майнинга. Однако критики (включая Виталика Бутерина и аналитиков Computerworld) указывали на слабость модели: при наличии администраторов, способных откатывать транзакции, частный блокчейн утрачивает независимую проверяемость, превращаясь в громоздкую базу данных, уступающую классическим SQL-кластерам в скорости и цене сопровождения.
Экономические, правовые и экологические последствия
Запуск Биткоина породил индустрию криптовалют, трансграничных расчётов без банков-посредников и децентрализованных финансов (DeFi), а также волну спекулятивных пузырей, мошеннических размещений токенов (ICO в 2017–2018 годах) и взломов бирж. Вопреки мифу об абсолютной скрытности, открытость публичного реестра привела к появлению индустрии криптоаналитики графа транзакций, используемой банками и правоохранительными органами. Государства перешли к правовому оформлению цифровых активов — от введения статьи 12 в Единообразный торговый кодекс США (2022) до национальных законов о цифровых финансовых активах. Вместе с тем энергоёмкость Proof-of-Work вызвала перенос майнинга на специализированные чипы ASIC в промышленные дата-центры и дискуссии об углеродном следе и концентрации пулов (в июне 2014 года пул Ghash.io кратковременно приближался к 50% мощности сети Биткоин).
Смарт-контракты, Proof-of-Stake и гибридизация DLT
Второй этап развития технологии связан с программируемыми блокчейнами, прежде всего платформой Ethereum (2015), где в распределённом реестре исполняется программный код смарт-контрактов для автоматических сделок, токенизации и децентрализованных бирж. Одновременно финансовый сектор точечно внедряет консорциумные DLT — например, платформу Axoni Veris (2020) для сверки свопов акций или пилотные расчётные испытания центрального банка Сингапура с участием DBS и JP Morgan (2022). Чтобы снизить энергозатраты, преодолеть узкое горлышко пропускной способности и подготовиться к угрозе взлома асимметричных подписей квантовыми компьютерами, в 2020-е годы развиваются сети с алгоритмом Proof-of-Stake (переход Ethereum в 2022 году сократил энергопотребление более чем на 99%), решения второго уровня (Layer 2), постквантовая криптография и реестры на базе направленных ациклических графов (DAG).