
Предпосылки и исторический контекст
Глобальный финансовый кризис 2007–2008 годов стал результатом многолетнего накопления структурных дисбалансов в мировой экономике и трансформации англо-американской модели финансового капитализма в 1990–2000-е годы. Существенную институциональную роль сыграла политика дерегулирования: в 1999 году в США были отменены ключевые ограничения Закона Гласса — Стиголла (1933), что позволило объединять традиционный коммерческий банкинг со страхованием и высокорисковыми инвестиционными операциями. В апреле 2004 года Комиссия по ценным бумагам и биржам (SEC) ослабила правило чистого капитала для пяти крупнейших инвестиционных банков («Большой пятёрки»: Goldman Sachs, Lehman Brothers, Merrill Lynch, Bear Stearns и Morgan Stanley), открыв им путь к резкому наращиванию кредитного плеча.
Макроэкономическим фоном послужили низкие процентные ставки Федеральной резервной системы США в 2001–2003 годах (после краха «пузыря доткомов» и терактов 11 сентября 2001 года), а также глобальный приток капитала из профицитных экономик Азии и стран — экспортёров сырья (так называемый «глобальный избыток сбережений»). Государственные программы стимулирования доступного жилья и ослабление стандартов андеррайтинга подтолкнули банки и небанковских кредиторов к массовой выдаче высокорискованных ипотечных ссуд (subprime mortgages) заёмщикам с низкими доходами или отсутствующей кредитной историей. К 2006 году доля субстандартных и не подтверждённых документами займов достигла трети всех новых ипотек в США, а совокупный ипотечный долг населения вырос с 46 % ВВП в 1990-е годы до 73 % ВВП в 2008 году ($10,5 трлн).
Перенос локального жилищного «пузыря» в глобальную финансовую систему обеспечили финансовые инновации и рост «теневого банковского сектора» (инвестиционных фондов, специальных юридических лиц SIV, хедж-фондов). Ипотечные кредиты упаковывались в ипотечные ценные бумаги (MBS) и структурированные долговые обязательства (CDO), которым рейтинговые агентства часто присваивали наивысшие рейтинги надёжности, а риски дефолта страховались при помощи кредитных дефолтных свопов (CDS). Поскольку эти бумаги массово покупались европейскими и азиатскими банками, институциональными инвесторами и фондами денежного рынка, падение цен на жильё в США и повышение процентных ставок ФРС в 2004–2006 годах неизбежно запустили цепную реакцию на мировых рынках.
Ход событий и ключевые механизмы
Развитие кризиса прошло через несколько последовательных стадий — от первых сбоев на рынке субстандартной ипотеки в 2006–2007 годах до полномасштабного кризиса банковской платёжеспособности осенью 2008 года и синхронного спада реального сектора мировой экономики.
Ипотечный шок и кризис ликвидности (2006 — лето 2008 года)
- Первые признаки перегрева (2006 — весна 2007 г.): после достижения ценового пика на американском рынке недвижимости в 2006 году выросли неплатежи по ипотеке с плавающей ставкой. В феврале–апреле 2007 года обанкротился крупный субстандартный кредитор New Century Financial, а фондовые биржи пережили первую волну коррекции.
- Интернационализация проблемы (июнь — сентябрь 2007 г.): летом 2007 года рухнули два хедж-фонда банка Bear Stearns, в июле потребовалось государственное спасение немецкого IKB Deutsche Industriebank, а 9 августа французский банк BNP Paribas заморозил вывод средств из трёх фондов на $2,2 млрд из-за невозможности оценить неликвидные активы. В сентябре 2007 года произошёл первый за полтора века массовый набег вкладчиков в Великобритании — на банк Northern Rock (национализирован в феврале 2008 года).
- Крах Bear Stearns и спасение ипотечных агентств (март — начало сентября 2008 г.): в марте 2008 года пятый по величине инвестбанк США Bear Stearns оказался на грани неплатёжеспособности и был экстренно продан банку JPMorgan Chase при гарантиях ФРС. Летом 2008 года на фоне спекулятивного роста цен на нефть до $147,50 за баррель и падения банковского сектора рухнул банк IndyMac, а 7 сентября 2008 года правительство США взяло под прямое управление полугосударственные ипотечные гиганты Fannie Mae и Freddie Mac, гарантировавшие половину американского ипотечного рынка.
Банкротство Lehman Brothers и острая паника (сентябрь — ноябрь 2008 года)
- События «чёрного сентября» 2008 года: 15 сентября 2008 года после отказа властей США предоставить государственные гарантии заявление о банкротстве подал один из старейших и крупнейших инвестиционных банков Lehman Brothers, ставший крупнейшим банкротством в истории США. В те же дни Merrill Lynch был спешно поглощён Bank of America, а 16 сентября ФРС выделила $85 млрд для спасения страховой корпорации AIG, застраховавшей огромные объёмы CDS.
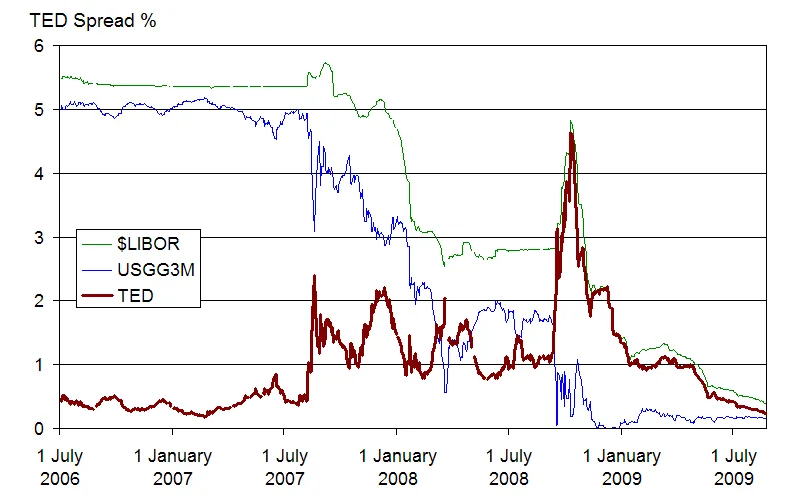
- Паралич межбанковского рынка: убытки по бумагам Lehman Brothers привели к падению стоимости паёв фонда денежного рынка Reserve Primary Fund ниже номинала ($1), что вызвало бегство $144 млрд из фондов денежного рынка 17 сентября и фактическую заморозку краткосрочного кредитования корпораций. Спред LIBOR-OIS (индикатор недоверия между банками) превысил 200, а в октябре — 250 базисных пунктов; резко подскочил и спред TED. Оставшиеся крупные инвестбанки Goldman Sachs и Morgan Stanley сменили статус на банковские холдинговые компании, а банк Washington Mutual 26 сентября подвергся набегу вкладчиков и был закрыт регулятором.
- Государственные пакеты спасения и биржевой обвал: после провала первого голосования по антикризисному плану в Палате представителей (29 сентября индекс Dow Jones рухнул на рекордные 777,68 пункта) Конгресс 3 октября 2008 года принял Закон о чрезвычайной экономической стабилизации с программой выкупа проблемных активов TARP на $700 млрд. Тем не менее неделя 6–10 октября стала худшей для американского рынка со времён Великой депрессии, а банковская система Исландии полностью рухнула (индекс OMX Iceland 15 после возобновления торгов 14 октября обвалился на 77 %).
Источниковедческая база и свидетельства
Источниковая база по истории Глобального финансового кризиса сочетает макроэкономическую статистику центральных банков и международных финансовых институтов с материалами парламентских расследований и программных выступлений глав государств. Ключевыми первичными документами американской стороны являются опубликованный в январе 2011 года итоговый доклад созданной Конгрессом США Комиссии по расследованию причин финансового кризиса (Financial Crisis Inquiry Commission), отчёт постоянного подкомитета Сената США по расследованиям Wall Street and the Financial Crisis (апрель 2011 года), а также нормативные акты — Закон о чрезвычайной экономической стабилизации (октябрь 2008) и Закон Додда — Франка (июль 2010).
Реакция и антикризисные стратегии на постсоветском пространстве отражены в документах высшего уровня, представленных в том числе в корпусе Викитеки. В Послании Федеральному Собранию от 5 ноября 2008 года президент России Д. А. Медведев охарактеризовал мировой финансовый кризис как начавшееся «локальное ЧП» на рынке США, которое через глобальную взаимозависимость увлекло за собой финансовые рынки всей планеты, и призвал к реформированию мировой экономической архитектуры с участием США, ЕС и государств БРИК. В Послании от 22 декабря 2011 года Д. А. Медведев подвёл итоги выхода из рецессии, подчеркнув стабилизирующую роль нефтегазовых резервов в предотвращении валютного кризиса в России. Аналогичные оценки контрциклической политики содержатся в Послании президента Казахстана Н. А. Назарбаева народу Казахстана от 11 ноября 2014 года («Нұрлы Жол»), где указано на выделение $10 млрд из Национального фонда на антикризисные меры 2007–2009 годов. Эмпирический ряд дополняют данные Вашингтонского института международных финансов (зафиксировавшего около $390 млрд банковских списаний уже к середине 2008 года), отчёты МВФ, ОЭСР и рейтинговых агентств, а также мемуарные свидетельства министров финансов и глав ЦБ (Г. Полсона, Б. Бернанке, А. Дарлинга).
Исторические итоги и долгосрочное значение
Финансовый коллапс осенью 2008 года стремительно перерос в «Великую рецессию» — самый глубокий синхронный спад развитых экономик со времён Второй мировой войны (впервые официально зафиксированный ОЭСР в ноябре 2008 года, а для США — Национальным бюро экономических исследований NBER с декабря 2007 года). По оценкам, глобальная экономика понесла прямые потери свыше $2 трлн, а крупные банки США и Европы списали с января 2007 по сентябрь 2009 года более $1 трлн по токсичным активам и плохим долгам. В США богатство домохозяйств сократилось на $11 трлн (из них около $6 трлн пришлось на обесценение жилья), безработица удвоилась с 5 % до 10–11 % (потеряно 8,7 млн рабочих мест), а доля населения за чертой бедности возросла с 12,5 % в 2007 году до 15,1 % в 2010 году.
На развивающихся рынках, включая Россию и Украину, обвал мировых фондовых индексов (по данным академика В. М. Полтеровича, капитализация российских компаний упала на биржах более чем на 75 % против 40 % в США и свыше 50 % в Европе), бегство иностранного капитала в доллар и резкое падение цен на нефть и металлы вызвали глубокий промышленный спад в 2009 году, девальвационные давления и масштабное расходование резервных фондов. Отложенным следствием спасения европейских банков стал европейский суверенный долговой кризис, развернувшийся с конца 2009 года вокруг Греции, Ирландии, Португалии и Испании.
Долгосрочными институциональными итогами кризиса стали беспрецедентное расширение роли центральных банков (массовый выкуп государственных и проблемных частных активов — количественное смягчение, достигшее $2,5 трлн только в четвёртом квартале 2008 года, и многолетняя эпоха околонулевых ставок), институционализация «Большой двадцатки» (G20) на уровне глав государств с ноября 2008 года как главного форума антикризисной координации, а также ужесточение пруденциального надзора через стандарты «Базель III» и Закон Додда — Франка (впоследствии частично ослабленный в 2018 году). Уголовное преследование топ-менеджеров оказалось крайне ограниченным (47 осуждённых банкиров в мире, более половины из них в Исландии, при единственном приговоре на Уолл-стрит), что усилило антиэлитные и популистские движения в западных демократиях (от движения «Захвати Уолл-стрит» до роста политической поляризации 2010-х годов).
Дискуссии и оценки в историографии
Интерпретация причин и уроков кризиса 2007–2008 годов стала предметом фундаментального спора между ведущими экономическими школами. Представители монетаристского и неолиберального направлений нередко возлагают главную ответственность на политику государства — искусственное занижение ставок ФРС при Алане Гринспене в начале 2000-х годов, стимулирование ипотечного кредитования через государственные агентства Fannie Mae и Freddie Mac и искажение рыночных стимулов. Напротив, кейнсианские и посткейнсианские экономисты (П. Кругман, Дж. Стиглиц, а также Л. Е. Гринин и А. В. Коротаев в российском мир-системном анализе) видят корень катастрофы в самом дерегулировании финансовых рынков, отказе от ограничений эпохи «Нового курса», доминировании спекулятивного сектора (на который в США приходилось до 40 % корпоративных прибылей накануне 2008 года) и неконтролируемом разрастании непрозрачных деривативов.
Острые дебаты развернулись и вокруг геополитических и системных прогнозов. Если Джордж Сорос в октябре 2008 года трактовал обвал как «лопнувший суперпузырь», предвещающий относительное ослабление США и сдвиг экономической мощи в сторону Китая, то Фрэнсис Фукуяма охарактеризовал события не как «конец капитализма», а как завершение эпохи «рейганизма» (идеологии дерегуляции и снижения налогов при сохранении расходов), сомневаясь в скорой утрате американского лидерства. Существенные споры вызвала и антикризисная тактика: отказ спасти Lehman Brothers при одновременном выкупе Bear Stearns и AIG критиковался за непоследовательность и усиление рыночной паники, тогда как масштабные программы спасения банков «слишком больших, чтобы обанкротиться» (too big to fail) породили длительную дискуссию о проблеме «морального риска» и социальной справедливости распределения издержек кризиса.