
Предпосылки и исторический контекст
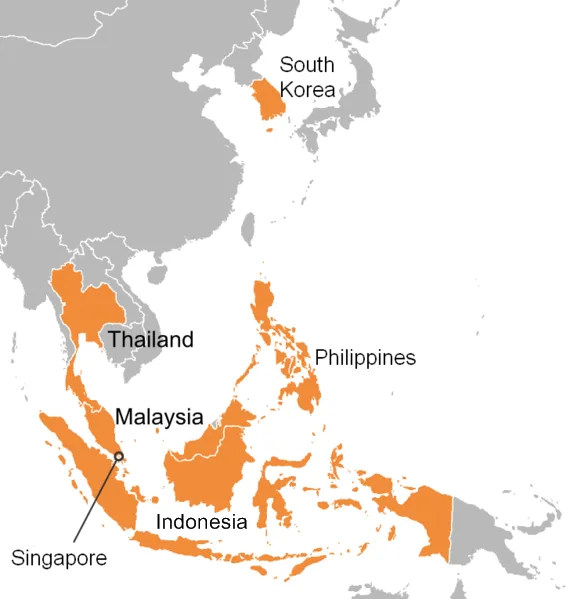
В конце 1980-х — первой половине 1990-х годов экономики Таиланда, Малайзии, Индонезии, Сингапура и Южной Кореи («азиатских тигров») демонстрировали темпы роста ВВП в 8–12 % в год, что Международный валютный фонд и Всемирный банк ставили в пример как «азиатское экономическое чудо». На регион приходилась почти половина всего притока частного капитала в развивающиеся страны. Этому способствовали высокие внутренние процентные ставки и жёсткая или полужёсткая привязка национальных валют к доллару США, создававшая у инвесторов и корпораций иллюзию отсутствия валютного риска.
Однако быстрая финансовая либерализация без адекватного банковского надзора породила глубокие дисбалансы. Компании и банки Юго-Восточной Азии и южнокорейские чеболи массово привлекали дешёвые краткосрочные займы в долларах, вкладывая их в спекулятивные проекты на рынке недвижимости и избыточные промышленные мощности. В четырёх крупнейших экономиках АСЕАН отношение внешнего долга к ВВП выросло со 100 % до 167 % в 1993–1996 годах, а в разгар кризиса превысило 180 %. В Индонезии и Малайзии инвестиционные потоки искажались практикой «кумовского капитализма», при которой кредиты распределялись в пользу приближённых к власти групп. В Южной Корее чеболи наращивали заимствования ради экспансии в ущерб рентабельности, что обернулось громким скандалом вокруг концерна Hanbo в начале 1997 года.
К середине 1990-х годов внешняя конъюнктура резко ухудшилась. Повышение процентных ставок Федеральной резервной системой США под руководством Алана Гринспена укрепило доллар и повысило доходность американских облигаций, отвлекая «горячий» капитал из Азии. Одновременно девальвация китайского юаня (1994), колебания японской иены и падение мировых цен на полупроводники снизили конкурентоспособность азиатского экспорта. Уже с весны 1996 года темпы экспорта стран АСЕАН замедлились, увеличив дефициты текущих счетов и сделав фиксированные валютные курсы уязвимыми для спекуляций.
Ход событий и ключевые механизмы
Таиландский триггер и цепная реакция
Первым звеном обвала стал Таиланд, где бат был привязан к доллару на уровне около 25 батов за доллар, а пузырь на рынке недвижимости начал лопаться. После майских спекулятивных атак 1997 года премьер-министр Чавалит Йонгчайюд 30 июня заверил рынки, что девальвации не будет, но валютные резервы страны к тому моменту были почти исчерпаны.
- «Кризис Том Ям Кунг»: 2 июля 1997 года Банк Таиланда отпустил бат в свободное плавание; в первый день курс упал примерно на 20 %, а к январю 1998 года опустился до 56 батов за доллар. Фондовый рынок рухнул на 75 %, крупнейшая финансовая компания Finance One обанкротилась, а 600 тыс. иностранных рабочих покинули страну.
- Заражение соседей по АСЕАН: Вслед за Таиландом под удар попали валюты, фондовые индексы и банки других государств региона, поскольку иностранные кредиторы начали массово отзывать краткосрочные линии финансирования (эффект «финансового заражения»).
- Удар по Филиппинам и Малайзии: Центральный банк Филиппин в июле 1997 года поднял ставку овернайт с 15 % до 32 %, однако песо упало с 26 до 46,5 за доллар к началу 1998 года. В Малайзии обрушился ринггит, что вызвало острый политический конфликт между премьер-министром Махатхиром Мохамадом, обвинившим в атаках валютных спекулянтов (включая Джорджа Сороса), и вице-премьером Анваром Ибрагимом.
- Драма Индонезии: Несмотря на низкую инфляцию и профицит торговли в июне 1997 года, индонезийские корпорации имели колоссальные долларовые долги. После перехода к свободному курсу рупии 14 августа 1997 года началась паника на корпоративных балансах: рупия рухнула с 2600 до более 11 000–14 000 за доллар в январе и июне–июле 1998 года, а рейтинг страны агентство Moody's снизило до «мусорного».
Удар по Южной Корее и роль МВФ
Осенью 1997 года кризис перекинулся на одиннадцатую экономику мира — Южную Корею, а также затронул финансовый центр региона — Гонконг, где недавно завершилась передача суверенитета КНР.
- Кризис чеболей в Южной Корее: После обращения Kia Motors за экстренными кредитами в июле 1997 года последовала волна банкротств. В ноябре–декабре 1997 года Moody's снизило рейтинг Кореи с A1 до B2, фондовая биржа в Сеуле пережила крупнейшие обвалы, вона упала примерно с 800 до более 1700 за доллар, а позднее концерн Hyundai поглотил Kia, Daewoo Motors перешла к General Motors и было закрыто или объединено 787 несостоятельных финансовых организаций.
- Стабилизационные программы МВФ: МВФ организовал антикризисные пакеты помощи (сначала около 40 млрд долларов на стабилизацию валют, а суммарно с кредитами стран-доноров: свыше 17–20 млрд для Таиланда, 23 млрд для Индонезии и 58,4 млрд долларов для Южной Кореи). В пострадавших странах кризис нередко называли «кризисом МВФ».
- Условия структурной перестройки: Кредиты сопровождались требованиями жёсткой бюджетной экономии, закрытия проблемных банков, повышения корпоративной прозрачности, снятия ограничений на иностранное участие в капитале и резкого подъёма процентных ставок для удержания капитала и поддержки курсов.
- Особые траектории: Малайзия в сентябре 1998 года отказалась от рецептов МВФ, введя контроль за движением капитала и фиксированный курс ринггита. Китай, опиравшийся на неконвертируемый счёт капитала и прямые инвестиции в промышленность, удержал курс юаня (8,3 за доллар), предотвратив волну конкурентных девальваций, и выделил 4 млрд долларов в помощь соседям.
Источниковедческая база и свидетельства
Источниковая база изучения Азиатского кризиса 1997–1998 годов включает статистические обзоры и отчёты центральных банков стран АСЕАН, Банка Кореи, Азиатского банка развития и Всемирного банка, а также меморандумы и письма о намерениях правительств, адресованные МВФ. Особое значение для реконструкции мотивации монетарных властей имеют публичные выступления руководителей МВФ — директора-распорядителя Мишеля Камдессю и его первого заместителя Стэнли Фишера (1998), которые обосновывали необходимость временного повышения процентных ставок тем, что компании с крупными валютными долгами пострадают от дальнейшей девальвации сильнее, чем от удорожания внутреннего кредита.
Дипломатическую реакцию региона отражают совместное заявление министров иностранных дел стран АСЕАН в Субанг-Джае от 25 июля 1997 года, а также протоколы встреч министров финансов АТЭС и центральных банков EMEAP (Шанхай, 1997). Картину корпоративной уязвимости дополняют рейтинговые отчёты международных агентств и аналитические бюллетени Федерального резервного банка Сан-Франциско 1998 года. В то же время оценка степени «преднамеренности» спекулятивных атак (включая полемику вокруг Джорджа Сороса и хедж-фондов) опирается на противоречивые заявления политиков и участников рынка, требующие сопоставления с платёжными балансами.
Исторические итоги и долгосрочное значение
Социально-политические последствия кризиса оказались особенно драматичными в Индонезии, где ВВП в 1998 году сократился на 13,5 %, резкий рост цен вызвал массовые беспорядки в мае 1998 года, и 21 мая президент Сухарто ушёл в отставку после 31 года правления, уступив место вице-президенту Б. Дж. Хабиби; кризис также ускорил переход страны к демократии и провозглашение независимости Восточного Тимора. В Таиланде и Южной Корее возросла безработица и бедность, сменились правящие элиты и были проведены глубокие реформы корпоративного управления и банковского надзора.
Удар быстро вышел за пределы Азии. Сжатие азиатского спроса обрушило мировые цены на нефть, металлы и сырьё, а отток инвесторов с развивающихся рынков стал одним из ключевых внешних факторов российского финансового кризиса и дефолта в августе 1998 года, краха хедж-фонда LTCM в США, девальвации в Бразилии (1999) и позднее аргентинского дефолта 2001 года. Вместе с тем уже с начала 1999 года в Азии наметилось быстрое V-образное восстановление: к 2001–2003 годам Таиланд и Южная Корея досрочно погасили кредиты МВФ.
Стратегическим уроком 1997–1998 годов для Восточной и Юго-Восточной Азии стало стремление застраховаться от зависимости от западных кредиторов: страны региона резко нарастили собственные золотовалютные резервы и запустили в 2000 году Чиангмайскую инициативу (сеть двусторонних валютных свопов в формате АСЕАН+3) для коллективной защиты от кризисов ликвидности.
Дискуссии и оценки в историографии
В экономической истории и макроэкономической теории Азиатский кризис вызвал фундаментальный спор о природе кризисов на развивающихся рынках, который пересмотрел подходы «Вашингтонского консенсуса»:
- Модель фундаментальных искажений и морального риска: Пол Кругман, Джанкарло Корсетти, Паоло Песенти и Нуриэль Рубини связывали крах прежде всего со структурными пороками «кумовского капитализма» — скрытыми государственными гарантиями банкам, поощрявшими рискованное кредитование и завышение цен на активы (модель «кризисов третьего поколения»).
- Теория паники кредиторов и критика МВФ: Джеффри Сакс, Стивен Раделет и Джозеф Стиглиц возражали, что макроэкономические показатели Азии (профицитные бюджеты, высокая норма сбережений) были здоровыми, а кризис напоминал классическую «банковскую панику» и внезапную потерю доверия. По их мнению, рецепты МВФ — жёсткая бюджетная экономия и запредельные ставки в разгар рецессии — лишь углубили спад, в отличие от мягкой монетарной и фискальной политики, применявшейся позднее самими США в 2001 и 2008 годах.
- Сетевой и поведенческий подходы: Фредерик Мишкин указывал на роль асимметрии информации и «стадного поведения» инвесторов, а современные сетевые исследования подчёркивают значение уязвимости региональных финансовых узлов (прежде всего Гонконга и Сингапура) в молниеносном распространении шоков.