
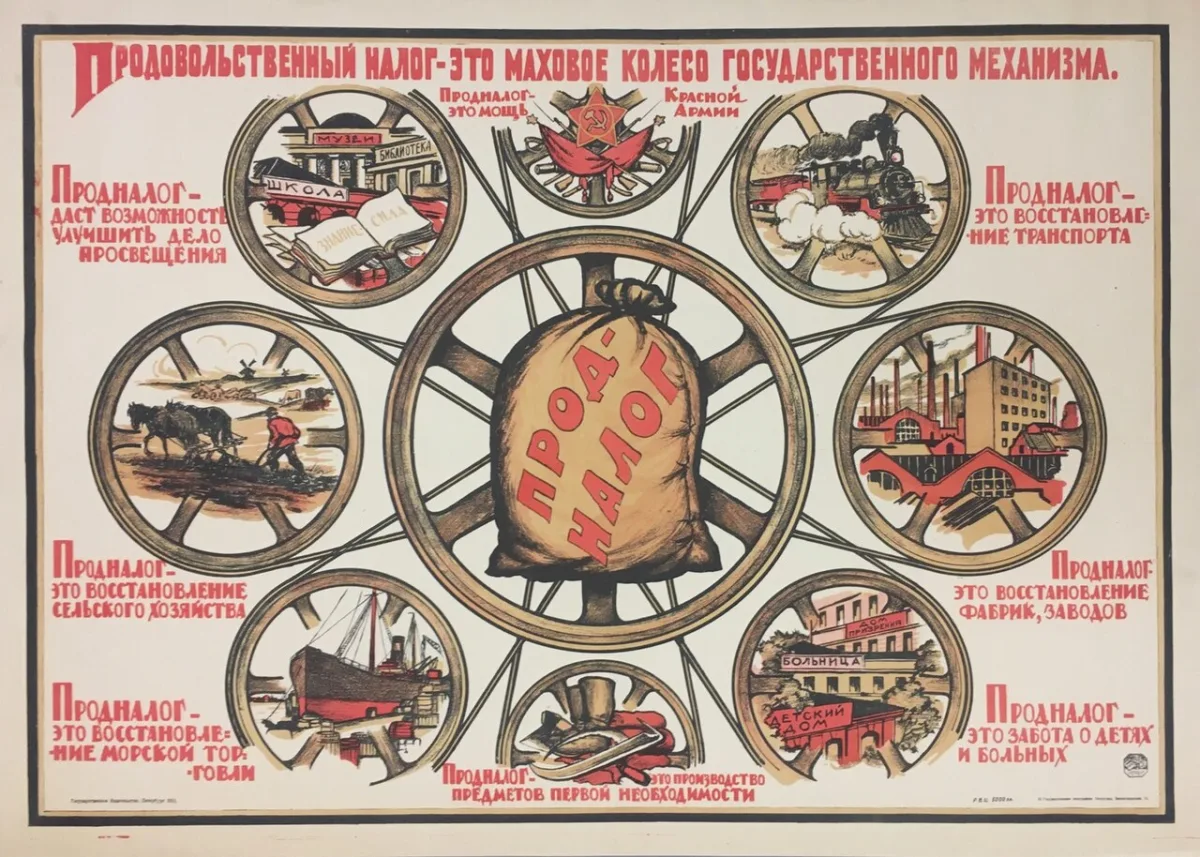
Понятие и экономический механизм продналога
Продналог (сокращение от «продовольственный натуральный налог») — твёрдофиксированный натуральный налог с крестьянских хозяйств, введённый в Советской России декретом ВЦИК от 21 марта 1921 г. «О замене продовольственной и сырьевой развёрстки натуральным налогом» (СУ РСФСР 1921, № 26, ст. 147) по решению X съезда РКП(б). Введение продналога стало первым законодательным актом Новой экономической политики (НЭПа).
В отличие от развёрстки, строившейся на произвольных плановых разнарядках, продналог взимался «в виде процентного или долевого отчисления от произведенных в хозяйстве продуктов, исходя из учета урожая, числа едоков в хозяйстве и наличия скота в нём». Ключевыми принципами стали заблаговременное объявление ставок до весеннего сева, сокращение объёма изъятий и право крестьянина свободно распоряжаться остающимися излишками — первоначально через местный товарообмен, вскоре переросший в рыночную торговлю. Налог имел прогрессивную шкалу с усилением обложения кулацких хозяйств и освобождением бедноты. В речи 25 апреля 1921 г. В. И. Ленин так пояснял суть реформы: «Продналог почти вдвое меньше развёрстки: например, хлеба 240 миллионов пудов вместо 423-х. Размер налога точно известен наперёд, то есть ещё с весны, каждому крестьянину. От этого будет меньше злоупотреблений при взыскании налога. От этого у крестьянина будет больше интереса расширять посевы, улучшать свое хозяйство, стараться об увеличении урожаев».
Подготовка, нормативное развитие и переход к ЕСХН (1921–1923)
Пересмотр продовольственной политики начался в руководстве РКП(б) в феврале 1921 г.: 8 февраля Политбюро обсудило доклад Н. Осинского (В. В. Оболенского) «О посевной кампании и положении крестьянства», а 16 февраля открыло дискуссию в «Правде». На X съезде РКП(б) (15 марта 1921 г.) Ленин подчёркивал: «Вопрос о замене разверстки налогом, — говорил Ленин на X Съезде партии, — является прежде всего и больше всего вопросом политическим, ибо суть этого вопроса состоит в отношении рабочего класса к крестьянству». Декретом СНК от 28 марта 1921 г. объём зернового продналога на 1921/22 г. был установлен в 240 млн пудов (в 1920/21 г. по развёрстке крестьяне фактически сдали 367 млн пудов).
В марте–апреле 1921 г. вышли декреты о натуральных налогах на картофель, масличные семена, мясо, молоко, яйца, шерсть, кожи, лён, пеньку, табак и сено. Однако засуха и голод 1921–1922 гг. сорвали сбор даже сниженной нормы: как признавал Ленин в ноябре 1921 г., для весеннего сева в голодающих губерниях требовалось 30 млн пудов зерна, тогда как по продналогу поступала лишь половина и 15 млн пудов приходилось закупать за границей. Позднее наряду с продналогом на деревню легли трудгужналог, подворно-денежный, общегражданский и местные сборы. Выполняя решения XII съезда РКП(б) (апрель 1923 г.), ВЦИК и СНК 10 мая 1923 г. заменили их Единым сельскохозяйственным налогом (ЕСХН), призванным «решительно покончить с множественностью обложения» и сделать так, «чтобы крестьянин мог заранее и твёрдо знать сумму причитающегося с него прямого обложения и иметь дело только с одним сборщиком этого налога». С укреплением червонца и денежной реформой 1922–1924 гг. ЕСХН с 1924 г. перевели в денежную форму.
Исторический контекст: кризис весны 1921 года и «смычка»
Поворот к продналогу произошёл на фоне глубочайшего кризиса «военного коммунизма». После завершения основных фронтов Гражданской войны крестьянство перестало мириться с принудительными реквизициями: страну охватили Тамбовское и Западно-Сибирское восстания, забастовки рабочих в столицах и Кронштадтский мятеж (март 1921 г.) с требованиями свободы торговли и Советов без коммунистов. На фоне упадка посевов и падежа скота продналог стал экономическим компромиссом между государством и мелкотоварным крестьянством — основой «смычки» города и деревни.
Материальная заинтересованность быстро оживила аграрный сектор, возродив мелкое ремесло и рыночный оборот. Вместе с тем опережающий рост сельского хозяйства при дороговизне продукции госпромышленности вызвал в 1923 г. «ножницы цен», а в конце 1920-х гг. нехватка товарного хлеба для индустриализации и экспорта породила хлебозаготовительный кризис 1927–1928 гг., использованный сталинским руководством для свёртывания НЭПа и перехода к сплошной коллективизации.
Историография продналога
В советской историографии (1-е издание БСЭ, труды Э. Б. Генкиной, И. Б. Берхина и др.) продналог рассматривался как научно выверенный шаг ленинского плана построения социализма через временное допущение госкапитализма и укрепление союза рабочего класса с крестьянством, причём особо подчёркивалась его преемственность с нереализованным законом о натуральном налоге от 30 октября 1918 г.
Постсоветская и зарубежная историография (А. Ноув, Н. Верт, В. П. Данилов в работах 1990-х гг., Ю. П. Бокарев, Е. Г. Гимпельсон, И. Б. Орлов) сместила акцент на вынужденный, антикризисный характер реформы весны 1921 г., продиктованной угрозой утраты власти. Современные региональные и историко-правовые исследования (В. А. Ильиных, А. А. Ялбулганов, А. П. Шекшеев) детально показывают трудности взимания продналога и раннего ЕСХН на местах: недоверие крестьян, злоупотребления продработников при оценке урожая, неравномерность тяжести ставок по регионам и постепенное усиление фискального давления на зажиточные дворы.