
Предпосылки и исторический контекст
Глубокая интеграция российской экономики в глобальные производственные и технологические цепочки формировалась на протяжении трёх десятилетий после распада СССР и перехода к рыночным реформам в 1990-х годах. Уже в программных государственных документах конца 1990-х и 2000-х годов (включая Послания Президента Федеральному собранию 1996 и 1998 годов и утверждённую распоряжением Правительства РФ от 17 ноября 2008 года № 1662-р «Концепцию долгосрочного социально-экономического развития до 2020 года») курс на модернизацию обрабатывающих отраслей неразрывно связывался с привлечением прямых иностранных инвестиций, импортом современного оборудования и промышленной кооперацией с ведущими транснациональными корпорациями.
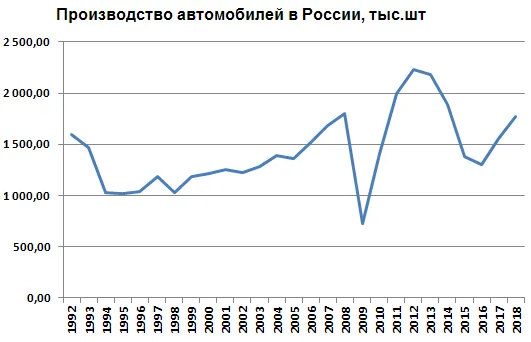
Наиболее наглядной витриной этой модели стала российская автомобильная промышленность. После кризиса 1990-х годов и введения правительством режима «промышленной сборки» (2005 и 2011 годы), а затем механизма специальных инвестиционных контрактов (СПИК) и балльной системы оценки локализации по постановлению Правительства РФ № 719, в России (в Калуге, Санкт-Петербурге и Ленинградской области, Москве, Нижнем Новгороде, Тольятти, Калининграде) был создан мощный сборочный кластер. На нём производились модели Volkswagen, Skoda, Renault, Nissan, Toyota, Ford, BMW, Hyundai, Kia, Mercedes-Benz, Volvo, Komatsu и других концернов. Аналогичная глубокая технологическая взаимозависимость сложилась в энергетике (участие BP, Shell, TotalEnergies, сервисных гигантов), авиаперевозках (эксплуатация флота Boeing и Airbus в международном лизинге), фармацевтике, пищевой индустрии и секторе информационных технологий.
Первые системные трещины в этой модели обозначились в 2014–2021 годах: западные санкции после событий 2014 года и ответное продовольственное эмбарго запустили политику импортозамещения, а пандемия COVID-19 (2020) и глобальный дефицит полупроводников (2021) выявили уязвимость трансграничных поставок комплектующих. Однако именно начало полномасштабных боевых действий на Украине 24 февраля 2022 года и последовавшие пакеты экспортно-технологических и финансовых санкций ЕС, США, Великобритании, Японии и Республики Кореи привели к одномоментному разрушению прежней кооперационной архитектуры.
Ход событий и ключевые механизмы
В 2022–2024 годах трансформация экономики прошла путь от острого шокового разрыва цепочек поставок к институционализации новой модели собственности, регуляторики и внешней торговли.
Корпоративный исход и государственный контроль над сделками выхода
- Волна ухода зарубежного бизнеса: начиная с конца февраля 2022 года, свыше тысячи западных и азиатских компаний из недружественных юрисдикций объявили о приостановке инвестиций, прекращении поставок или полном выходе из российских активов. В нефтегазовом секторе британская BP объявила о выходе из доли в «Роснефти» (с потенциальным списанием до 25 млрд долларов), аналогичные шаги предприняли Shell и итальянская Eni; в логистике контейнерные перевозки свернули Maersk и MSC; российский рынок покинули более 170 IT- и телеком-компаний, включая Microsoft, SAP, Oracle, IBM, Cisco, Apple, Nokia и Ericsson.
- Регуляторные барьеры выхода: чтобы предотвратить неконтролируемый вывод капитала и остановку градообразующих производств, правительство РФ установило разрешительный порядок сделок через подкомиссию Правительственной комиссии по контролю за осуществлением иностранных инвестиций. Выходящие собственники столкнулись с обязательным дисконтом не менее 50 % от независимой оценки стоимости активов, добровольным взносом в бюджет («налогом на выход»), а с 2023 года — механизмом передачи стратегически значимых активов иностранных компаний во временное внешнее управление.
Кризис и перестройка автомобильной промышленности и машиностроения
- Шок 2022 года и технологический откат: несмотря на отсутствие прямых западных санкций против массового легкового автопрома, разрыв поставок электроники, коробок передач, систем безопасности и даже автоэмали вызвал обвал производства. По итогам 2022 года выпуск автомобилей в РФ сократился на 60–67 %, причём в мае падение достигало 96,7 % в годовом выражении (около 4 тыс. выпущенных машин), а из 18 действовавших автозаводов к 2023 году производство сохранялось лишь на 6 площадках (АвтоВАЗ, ГАЗ, УАЗ, Haval и др.). Даже у флагманских моделей сохранялась критическая импортозависимость (до 60 % импортных компонентов у Lada Vesta и 20 % у «Нивы»). Для предотвращения полной остановки конвейеров правительство в 2022 году временно разрешило выпуск машин по упрощённым стандартам без подушек безопасности, АБС, систем курсовой устойчивости и с экологическим классом до Евро-0.
- Национализация площадок и «китайский разворот»: в мае 2022 года концерн Renault передал свой московский завод правительству Москвы, которое возродило на его базе бренд «Москвич», запустив в ноябре — декабре 2022 года выпуск кроссоверов на основе китайской платформы JAC (Sehol X4) при партнёрстве с КамАЗом. Калининградский «Автотор», ранее собиравший BMW, Kia и Hyundai, с начала 2023 года перешёл на сборку китайских марок Kaiyi, BAIC и SWM, а в Нижнем Новгороде была объявлена программа перезапуска марки Volga с инвестициями в 60 млрд рублей.
- Восстановительные меры 2023–2024 годов: правительство продлило действие СПИК для автопроизводителей (февраль 2023), выделило 16 млрд рублей на льготный лизинг и автокредитование в 2023 году и около 113 млрд рублей на 2024 год, а в июне 2023 года на костромском заводе «Пегас» стартовало российское производство систем АБС и ESP. К концу 2023 года выпуск автомобилей в России превысил 720 тыс. штук (+16 % к 2022 году), а продажи новых легковых автомобилей в 2024–2025 годах перераспределились между отечественными брендами (Lada) и китайскими автоконцернами (Haval, Chery, Geely и др.), доля которых выросла с 6,9 % в 2021 году до более половины рынка.
Параллельный импорт, логистический разворот и бюджетный импульс
- Легализация параллельного импорта: весной 2022 года Россия отменила ответственность за ввоз оригинальной продукции без согласия зарубежных правообладателей по перечню Минпромторга (от автокомпонентов и электроники до промышленного оборудования), сформировав сложные транзитные коридоры через Турцию, ОАЭ, Китай, Казахстан, Армению и Киргизию.
- Переориентация на Восток и бюджетная накачка: внешнеторговые потоки и импорт комплектующих сместились в сторону КНР, Индии и стран Юго-Восточной Азии, тогда как внутри экономики ключевым драйвером выступил беспрецедентный рост государственных заказов (прежде всего в оборонно-промышленном комплексе, металлургии, химической и радиоэлектронной отраслях), породивший к середине 2023 года острый дефицит промышленных кадров (на нехватку рабочих рук указывали 43 % предприятий).
Источниковедческая база и свидетельства
Анализ масштабной перестройки экономики России в 2022–2024 годах базируется на сочетании нормативно-правовых актов, отраслевой производственной статистики и корпоративной отчётности, причём исследователи сталкиваются с заметным снижением информационной прозрачности после начала конфликта. Ограничение доступа к данным Федеральной таможенной службы, разрешение публичным компаниям не раскрывать структуру акционеров и финансовые показатели, а также пересмотр методик расчёта отдельных индексов (например, учёт отгруженных, а не проданных потребителям машин в статистике авторынка) требуют сопоставления отечественных и международных баз данных.
Ключевыми нормативными источниками служат указы Президента РФ и постановления Правительства РФ о специальных экономических мерах, параллельном импорте и правилах локализации (включая постановление № 719 о балльной системе в рамках СПИК и решения о временном упрощении технического регламента в 2022–2023 годах). Производственная динамика отслеживается по данным Росстата, Минпромторга, профильных объединений (АСМ-Холдинг, Российская ассоциация эксплуатантов воздушного транспорта, АКАР) и данным Международной организации производителей автомобилей (OICA).
Дополняют картину независимые мониторинги корпоративного исхода (реестры западных компаний, фиксирующие статус выхода, продажи или приостановки деятельности), исследования Банка России (включая мониторинг предприятий и бюллетень «О чём говорят тренды»), а также историко-документальные материалы о прежней стратегии экономической модернизации (включая Концепцию-2020 № 1662-р), позволяющие проследить масштаб разрыва с курсом 2000–2010-х годов.
Исторические итоги и долгосрочное значение
Главным структурным итогом событий 2022–2024 годов стал демонтаж прежней модели развития, опиравшейся на интеграцию с западным капиталом и технологиями, и переход к экономике повышенной государственной централизации с опорой на азиатских поставщиков. Массовый уход западных корпораций с продажей заводов и сетей за полцены или символические суммы вызвал крупнейшее за четверть века перераспределение частной и государственной собственности внутри России: бывшие европейские, американские и японские активы перешли под контроль российских холдингов, региональных администраций и госкорпораций.
Во внешней торговле и технологическом обмене произошла глубокая переориентация на Китай. В ряде наукоёмких и потребительских сегментов — от легковых автомобилей и тяжелой строительной техники до телекоммуникационного оборудования, станкостроения и потребительской электроники — место ушедших европейских, японских и корейских производителей заняли китайские концерны и продукция по схемам крупноузловой сборки или параллельного импорта. Это позволило избежать тотального товарного дефицита, но не во всех отраслях компенсировало потерю доступа к передовым микрочипам, авиационным технологиям и западным центрам НИОКР.
В социальном и макроэкономическом измерении перестройка привела к резкому сокращению скрытой безработицы в пользу дефицита рабочей силы на фоне эмиграции сотен тысяч специалистов и расширения занятости в оборонном и инфраструктурном секторах. Одновременно для потребителей последствия выразились в росте цен (из-за удлинения логистических плеч и удорожания серого импорта), сужении ассортимента, росте доли контрафактных запчастей и технологическом упрощении ряда серийных изделий.
Дискуссии и оценки в историографии
В экономической и политической литературе 2022–2025 годов сформировались две противоположные интерпретации последствий ухода западного бизнеса и структурной перестройки российской экономики. Сторонники концепции «суверенной адаптации» и представители официальных российских ведомств указывают на то, что экономика выдержала беспрецедентное внешнее давление, сохранила макроэкономическую стабильность, избежала массовой безработицы и получила шанс на возрождение отечественных брендов и производств («Москвич», Volga, локальные разработки электроники и автокомпонентов вроде систем АБС), освободившихся от доминирования иностранных концернов.
Критическое направление в экономической науке (в том числе в докладах аналитиков Банка России, независимых исследователей и зарубежных институтов) оценивает происходящее как «структурную трансформацию с элементами технологического регресса» и «обратной индустриализации». Сторонники этого подхода подчёркивают, что замещение западных корпораций во многих секторах свелось к смене поставщика готовых машинокомплектов с Европы на Китай при одновременном падении реального уровня локализации и качества продукции. Особое внимание в дискуссиях уделяется и двойственности самой перестройки: экономический рост 2023–2024 годов поддерживался масштабными бюджетными расходами и военными заказами, тогда как долгосрочная инвестиционная привлекательность рынка, защита прав собственности и доступ к глобальным инновационным цепочкам оказались подорваны на многие годы вперёд.