
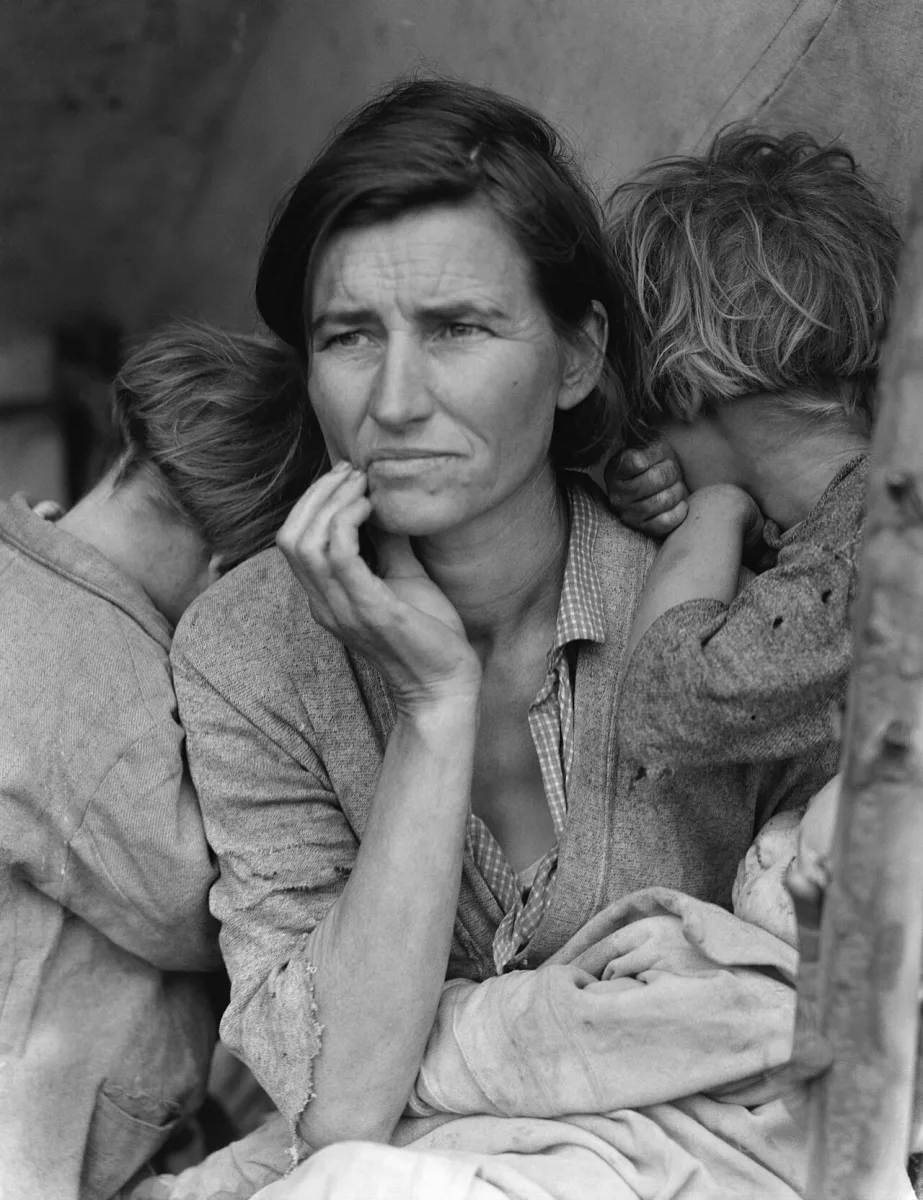
Предпосылки и исторический контекст
Великая депрессия не была следствием одного внезапного биржевого потрясения; она вызревала на протяжении 1920-х годов из структурных диспропорций американской и послевоенной мировой экономики. После Первой мировой войны США превратились в ведущую промышленную державу и главного мирового кредитора, однако «ревущие двадцатые» отличались глубокой неравномерностью экономического роста. В аграрном секторе США с 1920–1921 годов сохранялась затяжная депрессия: расширение посевов в годы войны и массовое внедрение тракторов (высвободивших из-под пастбищ около 30 млн акров земли) столкнулись с восстановлением европейского земледелия и сжатием внешнего спроса. Цены на хлопок, кукурузу и шерсть резко упали, а фермеры оказались обременены долгами за технику и землю. Конгресс неоднократно пытался поддержать деревню (законопроект Макнари — Хаугена, отклонённый вето президента К. Кулиджа, и Закон о сельскохозяйственном маркетинге Г. Гувера 1929 года), но государственные стабилизационные корпорации не справились с перепроизводством.
В индустриальном секторе «фордизм» — сочетание конвейера, электрификации и массового производства — привёл к росту производительности труда почти на 50 %, но реальные заработки отставали от выпуска товаров, а доходы концентрировались у владельцев капитала. К середине 1920-х годов насыщение внутреннего рынка автомобилей (26 млн машин к 1929 году) и замедление жилищного строительства (с 1925 года) временно маскировались агрессивной рекламой и потребительским кредитованием («покупкой в рассрочку»). Одновременно с 1928 года начали быстро накапливаться нереализованные товарные запасы, превысившие к лету 1929 года 2 млрд долларов.
Международная финансовая архитектура оставалась хрупкой из-за круговорота военных долгов союзников перед США и германских репараций по планам Дауэса (1924) и Юнга (1929), зависевших от притока американских займов. Возвращение Великобритании к довоенному золотому стандарту в 1925 году по завышенному курсу (4,86 доллара за фунт) истощало золотые резервы Банка Англии. Чтобы облегчить положение Лондона, Федеральная резервная система США в 1927 году снизила учётную ставку до 3,5 % и провела выкуп госбумаг. Избыток дешёвой ликвидности устремился не в реальное производство, а в маржинальное кредитование брокеров (call loans) и спекулятивный бум на Нью-Йоркской фондовой бирже.
Ход событий и ключевые механизмы
Биржевой крах 1929 года и начало спада
Фондовый пузырь, в котором котировки акций технологических и промышленных корпораций вроде Radio Corporation of America резко оторвались от показателей реального бизнеса, лопнул осенью 1929 года. После первых колебаний в сентябре на Уолл-стрит началась массовая ликвидация позиций:
- 24 октября («чёрный четверг»): рынок открылся обвалом, за день из рук в руки перешли рекордные на тот момент 12,89 млн акций, а панические продажи усугублялись почти двухчасовым отставанием биржевого телеграфа.
- 28–29 октября («чёрный понедельник» и «чёрный вторник»): после кратковременной попытки банков поддержать котировки индекс Доу — Джонса рухнул ещё сильнее; 29 октября было продано 16,41 млн акций — рекорд, продержавшийся 39 лет.
- Дальнейшее сползание рынков: после временного отскока до апреля 1930 года фондовый рынок вошёл в длительное падение, потеряв к июлю 1932 года около 85 % своей капитализации (индекс Доу — Джонса опустился с 381 до 41 пункта).
Сам по себе обвал биржи не объяснял глубины последовавшей десятилетней депрессии, однако он подорвал доверие инвесторов, сократил потребительские расходы на 10 % и запустил цепочку неплатежей.
Банковские паники, дефляция и торговый протекционизм
Решающую роль в превращении циклической рецессии в системную катастрофу сыграли кризис ликвидности и распад мировой торговли:
- Крах банковской системы США: с конца 1930 года вкладчики начали массово изымать депозиты. В ноябре — декабре 1930 года закрылись 608 банков, включая крупный нью-йоркский Bank of United States. Отсутствие федерального страхования вкладов и пассивность ФРС в качестве кредитора последней инстанции привели к тому, что к 1933 году разорилось около 9 тыс. из 25 тыс. американских банков.
- Дефляционная спираль: с 1931 года падение цен сделало хранение наличных денег выгоднее инвестиций, резко увеличило реальную тяжесть долговых обязательств и вызвало волну банкротств промышленных компаний и фермерских хозяйств (ситуацию в сельском хозяйстве США усугубила засуха на Великих равнинах).
- Тарифная война: 17 июня 1930 года президент Г. Гувер подписал закон Смута — Хоули, повысивший средние импортные пошлины в США с 25,9 % до 50 %. Ответные протекционистские меры торговых партнёров, импортные квоты и валютный контроль привели к сжатию американского экспорта с 5,2 млрд долларов в 1929 году до 1,7 млрд в 1933-м и к падению объёма мировой торговли примерно на две трети.
Европейский финансовый обвал и кризис золотого стандарта
В 1931 году кризис перерос в глобальный финансовый коллапс. В мае обанкротился крупнейший австрийский банк Creditanstalt в Вене, что вызвало панический отток иностранного краткосрочного капитала из Германии. Рейхсбанк стремительно терял резервы, в июле в Германии закрылся крупный банк и были объявлены банковские каникулы, а промышленный спад и 30-процентная безработица расшатали Веймарскую республику. Однолетний мораторий Г. Гувера на выплату репараций и военных долгов (июль 1931) и соглашение о замораживании обязательств (август 1931) лишь временно замедлили распад системы.
Главным механизмом распространения дефляции оставался золотой стандарт: чтобы удержать золотой паритет, страны с оттоком золота были вынуждены повышать ставки и сжимать денежную массу. Под давлением спекуляций и политического кризиса, приведшего к расколу лейбористов и созданию Национального правительства Р. Макдональда, Великобритания в сентябре 1931 года первой из великих держав отказалась от золотого стандарта и девальвировала фунт. Вслед за ней от золота отошли Скандинавия и Япония, что открыло им путь к более раннему восстановлению, тогда как страны «золотого блока» (Франция, Бельгия, Швейцария, Польша) оставались в затяжном спаде вплоть до 1935–1936 годов.
Антикризисная политика и «Новый курс»
Администрация Г. Гувера первоначально делала ставку на сбалансированный бюджет и частную благотворительность, лишь в 1932 году создав Федеральный банк жилищного кредита (FHLB) и Реконструктивную финансовую корпорацию (RFC), но одновременно повысив налоги. В ноябре 1932 года выборы уверенно выиграл демократ Франклин Делано Рузвельт. С марта 1933 года его администрация развернула программу «Нового курса»:
- Оздоровление финансов и отказ от золотого паритета: объявлены «банковские каникулы», введены федеральное страхование депозитов (FDIC) и разделение коммерческих и инвестиционных банков (Закон Гласса — Стиголла), проведены изъятие золота у населения (указ 6102) и девальвация доллара (1933–1934).
- Регулирование промышленности и сельского хозяйства: приняты Закон о восстановлении национальной промышленности (NIRA, 1933) и Закон о регулировании сельского хозяйства (ААА, 1933), впоследствии частично отменённые Верховным судом США.
- Социальная поддержка и общественные работы: развёрнуты программы занятости (CCC, FERA, WPA), приняты Закон Вагнера о трудовых отношениях и Закон о социальном страховании (1935).
После частичного восстановления 1933–1936 годов ужесточение резервных требований (Закон о банках 1935 года) и сокращение бюджетных расходов спровоцировали новую рецессию 1937–1938 годов. Окончательно Великая депрессия завершилась лишь с началом Второй мировой войны: рост оборонных заказов в Европе в 1937–1939 годах и военная мобилизация США в 1940–1941 годах обеспечили полную занятость.
Источниковедческая база и свидетельства
Изучение Великой депрессии опирается на исключительный по полноте корпус макроэкономических, законодательных, визуальных и нарративных источников. К базовым статистическим материалам относятся серии данных Федеральной резервной системы, Бюро статистики труда США, Национального бюро экономических исследований (NBER) и отчёты Лиги Наций о мировом производстве и торговле, позволяющие проследить динамику ВВП, дефляции, денежной массы (М1/М2), банковских банкротств и безработицы по годам и регионам.
Важнейший пласт официальных документов составляют стенограммы Конгресса США, материалы сенатской комиссии Пекоры, расследовавшей злоупотребления на Уолл-стрит, указы администрации Ф. Д. Рузвельта и материалы бюджетных дебатов в Великобритании, Германии и Франции. Понимание повседневных стратегий выживания миллионов семей существенно обогатили социолого-антропологические обследования (в частности, классическое исследование города Манси, штат Индиана), устные истории домохозяек и уникальная фотодокументация Управления по защите фермерских хозяйств (FSA), вершиной которой стал портрет сборщицы гороха Флоренс Томпсон («Мать-мигрантка»), снятый Доротеей Ланж в Калифорнии в 1936 году.
Не менее показательна современная кризису экономическая публицистика и энциклопедистика. Так, в томе 51 «Энциклопедического словаря Гранат» (1933) статья «Экономические кризисы» осмысливала циклические фазы подъёма, биржевого и кредитного краха и затяжной депрессии как имманентную черту капитализма. В свою очередь, русский философ и правовед С. И. Гессен в статье «О пятилетке и проблеме хозяйственной автаркии» (1932) полемически разбирал иллюзии тех современников — в частности евразийцев, — кто противопоставлял советскую индустриализацию мировому кризису и полагал, будто плановое хозяйство СССР полностью изолировано от конъюнктуры капиталистических рынков.
Исторические итоги и долгосрочное значение
Социально-экономические потрясения 1929–1939 годов радикально перестроили институты капиталистической экономики и политическую карту мира. К середине 1930-х годов в США, пришедших к 1933 году с 25-процентной безработицей и потерей земель примерно третью фермеров, даже после первых реформ Рузвельта безработица к 1940 году сохранялась на уровне около 15 %. Кризис вызвал демографическое сжатие (рождаемость в 14 ведущих индустриальных странах упала в 1930–1935 годах на 12 %), перестройку семейных бюджетов и глубокую психологическую травму целого поколения.
Долгосрочным институциональным итогом в демократических государствах стал отказ от ортодоксальной доктрины невмешательства государства (laissez-faire). В США были заложены основы современной системы финансового регулирования (Комиссия по ценным бумагам и биржам, федеральное страхование вкладов), пенсионного и социального страхования, коллективных договоров с профсоюзами и активной фискальной политики. Распад Бреттон-Вудской предшественницы — межвоенного золотого стандарта — подготовил почву для формирования в 1944 году новой международной валютно-финансовой системы с механизмами стабилизации расчётов и отказа от разрушительных тарифных войн.
Политические последствия Великой депрессии оказались катастрофическими для хрупких демократий межвоенной Европы и Азии. Прекращение американского кредитования и жёсткая политика экономии подорвали Веймарскую республику, открыв в январе 1933 года путь к диктатуре НСДАП во главе с А. Гитлером, переведшей экономику к автаркии и ускоренной милитаризации. В Японии дефляционная политика и сжатие экспорта усилили влияние милитаристских кругов и стимулировали экспансию в Маньчжурию. Для СССР падение мировых цен на зерно и сырьё осложнило валютное обеспечение первой пятилетки, одновременно усилив пропагандистский образ плановой автаркии как альтернативы «кризисному капитализму».
Дискуссии и оценки в историографии
Историография и экономическая наука на протяжении почти столетия спорят как о первопричинах Великой депрессии, так и о факторах выхода из неё. Классическая кейнсианская интерпретация, восходящая к трудам Дж. М. Кейнса, Дж. К. Гэлбрейта и Ч. Киндлбергера, связывала кризис с резким падением совокупного спроса и автономных частных инвестиций, усугублённым неравенством доходов и отсутствием международного «кредитора последней инстанции», способного стабилизировать мировую финансовую систему после 1929 года.
Во второй половине XX века мощный вызов кейнсианству бросила монетаристская школа во главе с Милтоном Фридманом и Анной Шварц («Монетарная история Соединённых Штатов», 1963). По их оценке, спад 1929 года сам по себе мог остаться обычной рецессией, но грубые ошибки ФРС, допустившей сокращение денежной массы на треть и массовую гибель банков в 1930–1933 годах, превратили её в «Великое сжатие». Впоследствии Барри Айхенгрин («Золотые оковы», 1992) и Бен Бернанке (2004) объединили монетарный анализ с институциональным, доказав, что именно жёсткие правила золотого стандарта вынудили центральные банки разных стран проводить синхронную дефляционную политику, тогда как разрушение кредитного посредничества парализовало реальный сектор; сопоставимое значение Бернанке и Ирвинг Фишер придавали механизму «долговой дефляции».
Острые споры вызывает и оценка «Нового курса». Если экономист Кристина Ромер подчёркивает, что главным двигателем восстановления с 1933 года стал рост денежного предложения за счёт притока золота после девальвации доллара и дефляционных ожиданий сменившихся рефляцией, то часть ревизионистских и либертарианских исследователей утверждает, что картелизация цен и зарплат по закону NIRA и Закону Вагнера искусственно тормозила снижение безработицы. В то же время большинство историков (Д. Кеннеди и др.) сходятся в том, что реформы Рузвельта предотвратили социальный взрыв, восстановили доверие к банковской системе и заложили институциональный каркас государства всеобщего благосостояния, хотя окончательный выход из депрессии обеспечила лишь экономическая мобилизация Второй мировой войны.